Neste artigo
- O seguro residencial cobre vendaval e granizo? Depende da cobertura contratada
- Cobertura básica e coberturas adicionais: onde entram vendaval, granizo, alagamento e queda de árvore
- O que fazer nas primeiras horas: fotos, aviso do sinistro e reparos de contenção
- As negativas mais comuns depois de temporal: falta de manutenção, desgaste e infiltração antiga
- Prazo para a seguradora responder pela Lei 15.040/2024
- Quando a recusa pode ser contestada
- Perguntas frequentes
- Conclusão
O seguro residencial cobre vendaval e granizo quando a apólice inclui essa proteção. Em geral, ela vem como cobertura adicional, além da cobertura básica do contrato. Com ela, o telhado que o vento levou e as telhas que o granizo quebrou entram no pedido de indenização. Sem ela, o dano tende a ser tratado como risco excluído.
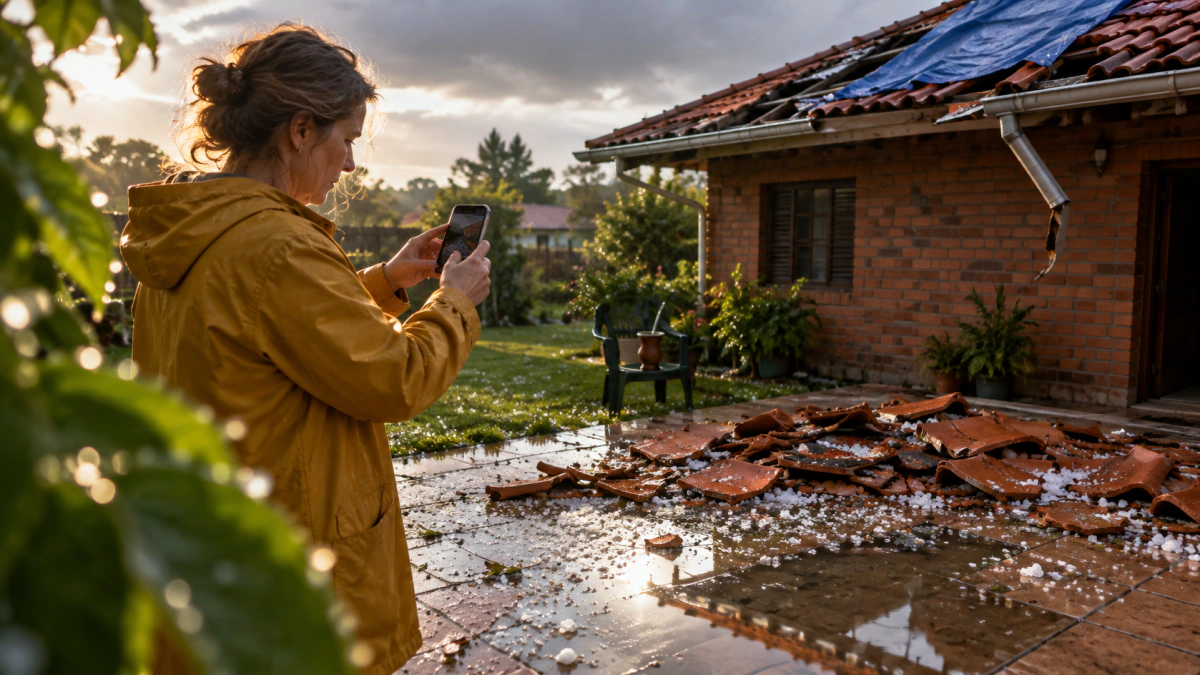
Quem teve a casa atingida pelos temporais de novembro de 2026 no Rio Grande do Sul deve começar abrindo a apólice. Este texto mostra onde essas coberturas aparecem, o que fazer nas primeiras horas, por que as seguradoras negam e o prazo de resposta da Lei 15.040/2024. Sinistro é o nome técnico do evento que o seguro cobre, como um destelhamento.
O seguro residencial cobre vendaval e granizo se a apólice tiver essa cobertura adicional contratada. Sem ela, o dano costuma ficar fora.
Alguns contratos exigem vento acima de 54 km/h e a comprovação da intensidade. Leia como a sua apólice define vendaval.
Avise a seguradora, registre os danos com fotos e vídeos e faça só a contenção, como uma lona, antes da vistoria.
Pela Lei 15.040/2024, a seguradora tem 30 dias para se manifestar sobre a cobertura, e a recusa deve ser expressa e motivada.
O balanço oficial do Governo do RS de 4 de novembro de 2026, com dados até as 14h daquele dia, traz os números abaixo e diz que os danos se concentram no Norte e no Noroeste. O texto não cita Porto Alegre nem a Região Metropolitana, e as regras deste artigo valem do mesmo jeito para quem foi atingido ali.
O boletim de 6 de novembro, reproduzido pelo NC News em 9 de novembro de 2026, já somava 136 municípios e 7.141 residências danificadas, em números preliminares.
O seguro residencial cobre vendaval e granizo? Depende da cobertura contratada
O seguro residencial cobre vendaval e granizo quando essa cobertura consta na apólice, e conferir isso é o primeiro passo depois do temporal. A Susep, que fiscaliza os seguros no Brasil, descreve o seguro residencial como compreensivo, uma apólice que reúne várias coberturas. Entre as adicionais que ela lista estão alagamento, vendaval, impacto de veículos e danos elétricos.
Um artigo de advogados de seguros, de 10 de novembro de 2025, acrescenta que o risco de tornado normalmente entra pela adicional de “vendaval, furacão, ciclone, tornado, granizo”. Sem ela, o sinistro tende a ser tratado como risco excluído.
O seguro residencial paga telhado destelhado pelo vento?
Paga quando há cobertura de vendaval e o vento se enquadra no que a apólice chama de vendaval. Esse ponto costuma gerar discussão: o mesmo artigo diz que os contratos costumam exigir vento de 15 m/s ou mais, o equivalente a 54 km/h, e a InfoMoney, em 20 de janeiro de 2026, acrescentou que algumas apólices pedem laudo meteorológico.
A indenização também tem teto: pela Lei 15.040/2024, ela não passa do valor da garantia contratada (art. 90).
Granizo que quebrou telhas e claraboia tem cobertura?
Em muitas apólices, granizo aparece no mesmo nome da cobertura de vendaval. Telhas quebradas por pedras de gelo entram quando essa cobertura foi contratada. Claraboia, vidros e coberturas translúcidas pedem leitura atenta: a apólice diz se fazem parte do imóvel segurado ou se estão na lista de exclusões, que no artigo de 2025 inclui bens a céu aberto, muros, cercas, antenas e painéis.
Cobertura básica e coberturas adicionais: onde entram vendaval, granizo, alagamento e queda de árvore
Cada dano do temporal tem um lugar na apólice, e um mesmo evento pode envolver mais de uma cobertura.
| Dano | Onde costuma entrar | O que conferir |
|---|---|---|
| Telhado destelhado pelo vento | Cobertura adicional de vendaval | Vento mínimo exigido e forma de comprovar |
| Telhas quebradas por granizo | Cobertura de granizo, em muitas apólices junto com a de vendaval | Se granizo está escrito na cobertura contratada |
| Água que entrou pelo telhado danificado | Depende do contrato | Cláusula sobre entrada de água e infiltração |
| Casa alagada pela chuva | Cobertura própria de alagamento | Vendaval não cobre enchente |
| Eletrodomésticos queimados | Danos elétricos, só com cobertura específica | Se essa cobertura foi contratada |
| Móveis e pertences | Conteúdo, que é opcional | Limite e lista de bens |
| Carro atingido por granizo | Seguro auto, cobertura compreensiva | Valor da franquia |
Vendaval não cobre enchente: alagamento e inundação precisam de cobertura própria, segundo o artigo de 2025. Já a queda de árvore sobre a casa aparece entre os danos citados pela Mapfre em 6 de novembro de 2026, junto com destelhamentos. Se o dano veio da árvore, confira como a apólice trata esse caso.
O que fazer nas primeiras horas: fotos, aviso do sinistro e reparos de contenção
Nas primeiras horas, a ordem é segurança, registro, aviso à seguradora e contenção do dano. A Mapfre orientou, em 6 de novembro de 2026, que os clientes priorizem a segurança antes de qualquer providência e registrem os danos com fotos e vídeos.
O aviso também é dever do segurado: a Lei 15.040/2024 manda avisar prontamente, por qualquer meio idôneo, e seguir as instruções da seguradora para contenção ou salvamento (art. 66, II). A Mapfre abriu sinistros de seguro residencial pelo WhatsApp, e a Bradesco Seguros informou, em 10 de novembro de 2026, mais de 400 sinistros de ramos elementares (residências, empresas e equipamentos) na Região Sul até 5 de novembro, com granizo e vendaval apontados como causas. Anote o protocolo de cada contato.
- Ficar em local seguro e não subir em telhado danificado
- Fotografar e filmar os danos antes de mexer em qualquer coisa
- Avisar a seguradora ou o corretor e anotar o protocolo
- Cobrir o que ainda pode se perder, com lona ou escoramento provisório
- Guardar peças quebradas, notas e orçamentos
- Pedir à seguradora, por escrito, a orientação para o conserto definitivo
Posso consertar o telhado antes da vistoria?
Pode fazer a contenção, mas não deve fazer a reforma definitiva antes de a seguradora ver o dano. Vistoria é a inspeção em que a seguradora confere os danos e a causa. A lei manda tomar as providências necessárias e úteis para evitar ou diminuir os efeitos do sinistro (art. 66, I), e uma lona sobre o buraco é medida que ela espera. Trocar telhado e forro antes da vistoria tira da seguradora a chance de conferir a causa e dá margem a uma negativa. Peça autorização por escrito e guarde orçamentos e notas.
O descumprimento doloso desses deveres, isto é, de propósito, pode custar a indenização (art. 66, §1º). Ninguém precisa se arriscar: a lei dispensa providências que ponham em perigo interesses relevantes ou exijam sacrifício acima do razoável (art. 66, §5º).
Se você já avisou a seguradora e tem dúvida sobre o que guardar ou o que pode consertar, Conversar sobre o seu caso ajuda a organizar as provas antes da vistoria.
As negativas mais comuns depois de temporal: falta de manutenção, desgaste e infiltração antiga
Depois de temporal, a recusa costuma se apoiar em falta de manutenção, desgaste do telhado ou infiltração antiga, quase sempre por uma cláusula de exclusão, o trecho da apólice que lista o que não será pago. Reportagem do Estadão Conteúdo publicada pelo Viva em 15 de dezembro de 2025 diz que seguradoras podem recusar indenizações por negligência, como calhas entupidas, telhados deteriorados ou árvores com laudos ignorados. Outros motivos possíveis são vento abaixo do mínimo do contrato, ausência de cobertura de alagamento e falta de prova do destelhamento.
A seguradora pode negar alegando falta de manutenção?
Pode, desde que explique e prove. A Lei 15.040/2024 diz que as cláusulas de exclusão são interpretadas de forma restrita e que cabe à seguradora provar o fato em que a exclusão se apoia (art. 59). As regras que limitam direitos precisam ser claras e destacadas, sob pena de nulidade (art. 48, §1º), e a recusa deve ser expressa e motivada, sem troca posterior de fundamento (art. 86, §6º).
O Código de Defesa do Consumidor vai na mesma direção: manda interpretar as cláusulas da forma mais favorável ao consumidor (art. 47) e exige destaque nas que limitam direito (art. 54, §4º). O tema tem artigo próprio: seguro residencial negado por falta de manutenção.
O que o STJ já decidiu sobre o assunto
No REsp 2.150.776, a Terceira Turma do STJ decidiu por maioria que cabe à seguradora comprovar as causas que excluem a cobertura (notícia de 22 de outubro de 2024, relatora ministra Nancy Andrighi). O caso era de um guindaste destruído por incêndio, não de uma casa, mas a tese trata das ações de indenização securitária em geral.
Também há decisão que mantém exclusões. No REsp 1.358.159, a Quarta Turma negou o recurso de uma associação de consumidores que queria anular cláusulas de exclusão de um seguro de vida em grupo e afirmou que a abusividade se analisa caso a caso (notícia de 18 de agosto de 2021, relator ministro Antonio Carlos Ferreira). Na prática, pesam o texto da cláusula e a prova da causa do dano.
Desgaste e infiltração antiga
Aqui a prova decide. A seguradora precisa mostrar que o dano já existia ou vinha do desgaste (art. 59). Você ajuda guardando fotos antigas, notas de reforma e de limpeza de calhas e laudos. Se houve vistoria, peça o laudo dela por escrito. O artigo sobre perícia técnica em seguro explica como um laudo independente entra na discussão, e seguro negado após as chuvas em Porto Alegre trata de outras recusas.
Prazo para a seguradora responder pela Lei 15.040/2024
Pela Lei 15.040/2024, a seguradora tem no máximo 30 dias para se manifestar sobre a cobertura, contados da data em que você apresenta o aviso do sinistro com os elementos necessários à decisão (art. 86). Passado o prazo sem resposta, a lei diz que ela decai do direito de recusar a cobertura, isto é, perde essa possibilidade.
Reconhecida a cobertura, são mais 30 dias para pagar (art. 87), e o atraso gera multa de 2% sobre o valor devido, com juros e perdas e danos (art. 88).
Art. 86, caput: a seguradora terá o prazo máximo de 30 dias para manifestar-se sobre a cobertura, sob pena de decair do direito de recusá-la, contado da data de apresentação da reclamação ou do aviso de sinistro pelo interessado, acompanhados de todos os elementos necessários à decisão a respeito da existência de cobertura.
- 1AvisoVocê comunica o sinistro e entrega os elementos necessários. Começa o prazo de 30 dias (art. 86).
- 2DocumentosSe a seguradora pedir documentos complementares de forma justificada, o prazo pode ser suspenso.
- 3DecisãoEla reconhece a cobertura ou recusa de forma expressa e motivada, sem trocar depois o fundamento (art. 86, §6º).
- 4PagamentoReconhecida a cobertura, são até 30 dias para pagar (art. 87).
- 5AtrasoMulta de 2% sobre o valor devido, com juros e perdas e danos (art. 88).
O prazo pode ser suspenso até duas vezes quando a seguradora pede documentos complementares de forma justificada, com limite menor em alguns tipos de seguro (art. 86, §§ 2 a 4), e a autoridade fiscalizadora pode fixar prazo de até 120 dias para seguros mais complexos (art. 86, §5º).
Isso vale para a minha apólice?
A lei começou a valer em 11 de dezembro de 2025, segundo a Susep. Em reportagem do CQCS de 17 de dezembro de 2025, a diretora jurídica da CNseg afirmou que ela se aplica aos contratos celebrados a partir dessa data e que os anteriores seguem o Código Civil. O texto da lei não traz regra de transição: o art. 134 só trata da vigência. Se a sua apólice é anterior a essa data, ou foi renovada depois, a lei aplicável é ponto a analisar no seu caso.
Depois da recusa corre a prescrição, o tempo máximo para ir à Justiça: 1 ano para o segurado, contado da ciência da recusa expressa e motivada (art. 126, II), com suspensão única quando há pedido de reconsideração à seguradora (art. 127). Para contratos anteriores, confira o prazo no Código Civil. Veja o prazo de 1 ano para acionar a seguradora e o que mudou com a nova Lei do Seguro.
Quando a recusa pode ser contestada
A recusa pode ser contestada quando a seguradora não prova o motivo, usa cláusula pouco clara ou nega um dano que a apólice cobre. Alguns sinais ajudam a avaliar:
- a recusa não indica a cláusula nem o fato em que se apoia (art. 86, §6º);
- a exclusão não é clara nem está em destaque (art. 48, §1º, e CDC, art. 54, §4º);
- a negativa fala em falta de manutenção ou desgaste sem laudo ou prova (art. 59);
- o fundamento mudou depois da recusa (art. 86, §6º).
Em sentido contrário, a recusa tende a se sustentar quando a cobertura não foi contratada, quando o vento ficou abaixo do mínimo do contrato e isso é comprovado, ou quando a seguradora prova que o dano vinha de antes.
Passos depois da negativa
- Peça a recusa por escrito, com a cláusula aplicada e o laudo da vistoria.
- Reúna fotos, vídeos, notas, orçamentos e o protocolo do aviso.
- Reclame no SAC e, se não resolver, na ouvidoria da seguradora. Depois, a Susep indica o Consumidor.gov.br.
- Considere um laudo técnico independente do imóvel e do dano.
- Envie pedido de reconsideração à seguradora, que suspende a prescrição uma vez (art. 127).
Perguntas frequentes
O seguro residencial paga telhado destelhado pelo vento?
Paga se a apólice tiver cobertura de vendaval e o vento se enquadrar na definição do contrato, que pode exigir 54 km/h ou mais e laudo meteorológico. A indenização respeita o limite da garantia contratada (Lei 15.040/2024, art. 90).
Granizo que quebrou telhas e claraboia tem cobertura?
Telhas quebradas por granizo têm cobertura quando a apólice inclui granizo. Claraboia e vidros dependem do que o contrato considera parte do imóvel e do que lista como exclusão. Se houver recusa, peça a cláusula aplicada por escrito.
Posso consertar o telhado antes da vistoria?
Faça só a contenção, como uma lona, e guarde fotos, notas e peças quebradas. A reforma definitiva antes da vistoria pode dar margem a recusa. Peça autorização por escrito (Lei 15.040/2024, art. 66, I e II).
A seguradora pode negar alegando falta de manutenção?
Pode alegar, mas cabe a ela provar o fato, e a regra precisa ser clara e destacada (Lei 15.040/2024, arts. 48, §1º, e 59). A recusa deve ser expressa e motivada (art. 86, §6º). Guarde notas, fotos antigas e laudos do imóvel.
Quanto tempo a seguradora tem para responder?
Pela Lei 15.040/2024, 30 dias para se manifestar sobre a cobertura, contados do aviso com os elementos necessários, sob pena de decair do direito de recusá-la (art. 86), e mais 30 dias para pagar (art. 87). Para apólice anterior a 11/12/2025, a lei aplicável deve ser analisada no caso.
Seguro do condomínio cobre o meu apartamento?
Em geral, não cobre o interior da unidade. O Código Civil torna obrigatório o seguro da edificação contra incêndio ou destruição, total ou parcial (art. 1.346), mas, segundo o Viva (15/12/2025), a apólice do condomínio cobre estrutura e áreas comuns, não o conteúdo das unidades. Danos dentro do apartamento ficam com o seu seguro residencial.
Danos no carro pelo granizo entram no seguro residencial?
Em geral, não. O seguro residencial protege o imóvel e, se contratado, o conteúdo. Carro atingido por granizo é caso do seguro auto com cobertura compreensiva, e o prejuízo precisa superar a franquia, segundo o CQCS de 14/02/2025.
Conclusão
O seguro residencial cobre vendaval e granizo quando a apólice traz essa cobertura, e o contrato diz como o vento e o granizo devem ser comprovados. Nas primeiras horas, registre os danos, avise a seguradora e faça só a contenção, deixando a reforma definitiva para depois da vistoria.
Se a seguradora recusar, ela precisa explicar o motivo e, em alegações como falta de manutenção, provar o fato. Se a sua casa foi atingida e a seguradora negou, demorou ou pediu documentos que você não sabe como reunir, conversar sobre o seu caso com o escritório ajuda a entender os caminhos possíveis.
Este conteúdo é informativo e não substitui a análise do seu caso concreto.

Conteúdo informativo do escritório, escrito com base na legislação e na jurisprudência brasileiras e publicado conforme o Código de Ética e Disciplina da OAB e o Provimento 205/2021.
-
 Marcelo Duquia Advogado OAB/RS 66.806
-
 Tainara Lewandowski Advogada OAB/RS 111.301
-
 Tatiana Gruppelli Advogada OAB/RS 58.302
Aviso: conteúdo informativo, de caráter geral, que não substitui a consulta a um advogado. Cada caso depende dos documentos e dos fatos. Para uma orientação sobre a sua situação, fale com o escritório.