Neste artigo
- Quando a seguradora pode negar o seguro?
- Quando a negativa pode ser considerada abusiva?
- Chuvas, enchentes e alagamentos costumam estar cobertos?
- O que fazer ao receber a negativa?
- É possível recorrer da decisão da seguradora?
- O Código de Defesa do Consumidor protege o segurado?
- O Código Civil também estabelece deveres para a seguradora
- Quais seguros podem gerar esse tipo de discussão?
- Perguntas frequentes
- Conclusão
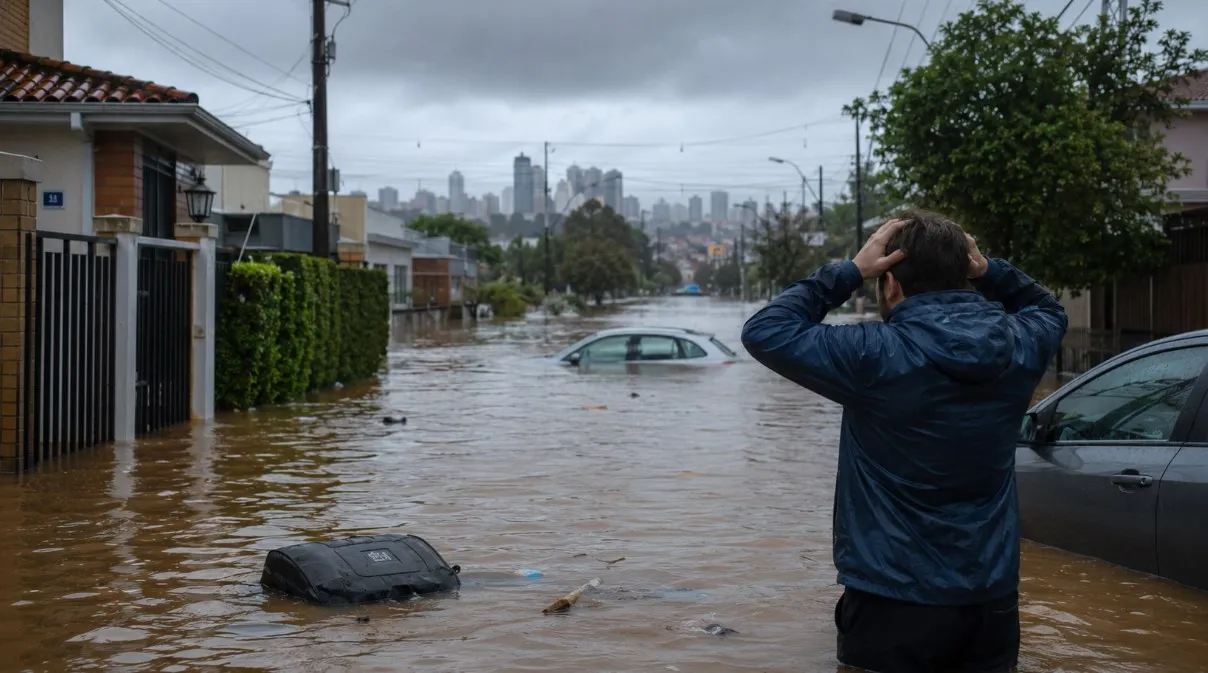
As fortes chuvas que atingiram Porto Alegre e diversas cidades do Rio Grande do Sul provocaram prejuízos para milhares de pessoas e empresas. Imóveis alagados, veículos danificados, mercadorias perdidas e interrupções nas atividades fizeram com que muitos segurados acionassem suas seguradoras. No entanto, uma situação tem sido cada vez mais comum: a negativa do pagamento da indenização do seguro.
Receber uma resposta negativa após anos pagando o seguro pode gerar dúvidas e preocupação. Entretanto, nem toda recusa é válida. Em diversas situações, a seguradora pode estar descumprindo o contrato, a legislação ou a interpretação consolidada pelos tribunais brasileiros.
Neste artigo você entenderá quando a seguradora pode negar a cobertura, quais são seus direitos e quais medidas podem ser adotadas para buscar o pagamento da indenização.
Quando a seguradora pode negar o seguro?
Nem toda negativa é considerada abusiva. O contrato de seguro estabelece riscos cobertos e hipóteses de exclusão. Se o evento realmente estiver previsto como exclusão contratual e essa cláusula for clara, a recusa pode ser legítima.
Alguns exemplos são:
- Falta de pagamento do prêmio do seguro.
- Fraude comprovada.
- Evento expressamente excluído da apólice.
- Agravamento intencional do risco pelo segurado.
Mesmo nessas hipóteses, cada caso deve ser analisado individualmente.
Quando a negativa pode ser considerada abusiva?
Em muitos casos, a seguradora utiliza justificativas genéricas para negar a indenização. A legislação brasileira protege o consumidor contra cláusulas abusivas e interpretações excessivamente restritivas.
A negativa pode ser questionada quando:
- O dano possui cobertura contratual.
- A seguradora interpreta cláusulas de forma desfavorável ao consumidor.
- As exclusões são genéricas ou pouco claras.
- Não houve explicação adequada para a recusa.
- Existe descumprimento do dever de boa-fé.
O Código de Defesa do Consumidor determina que cláusulas ambíguas sejam interpretadas em favor do consumidor.
Chuvas, enchentes e alagamentos costumam estar cobertos?
Depende da modalidade contratada. Muitos seguros residenciais, empresariais e patrimoniais oferecem cobertura para vendavais, tempestades, granizo, alagamentos e enchentes.
Já alguns contratos exigem contratação específica para determinados eventos climáticos. Por isso, é essencial analisar cuidadosamente a apólice antes de concluir que a negativa foi correta.
O que fazer ao receber a negativa?
O primeiro passo é solicitar que a seguradora apresente a justificativa por escrito, indicando exatamente qual cláusula contratual fundamentou a recusa.
Depois disso, recomenda-se reunir toda a documentação relacionada ao sinistro.
- Apólice do seguro.
- Comprovantes de pagamento.
- Fotos dos danos.
- Vídeos.
- Laudos técnicos.
- Orçamentos.
- Protocolos de atendimento.
- E-mails e mensagens trocadas com a seguradora.
Quanto mais documentos existirem, maior será a possibilidade de demonstrar que a negativa foi indevida.
Caso tenha recebido uma negativa, solicite uma análise jurídica do seu caso.
É possível recorrer da decisão da seguradora?
Sim. Em muitos casos é possível apresentar documentos complementares e solicitar uma nova análise administrativa.
Quando isso não resolve o problema, o segurado pode buscar a tutela do Poder Judiciário para discutir a validade da negativa e requerer o pagamento da indenização contratual.
O Código de Defesa do Consumidor protege o segurado?
Na maioria das relações de seguro, aplica-se o Código de Defesa do Consumidor, que garante proteção contra cláusulas abusivas, publicidade enganosa e práticas que coloquem o consumidor em desvantagem excessiva.
"O consumidor tem direito à informação adequada e à interpretação mais favorável das cláusulas contratuais quando houver dúvida." Fonte: Código de Defesa do Consumidor
O Código Civil também estabelece deveres para a seguradora
Além do Código de Defesa do Consumidor, o contrato de seguro é disciplinado pelo Código Civil, especialmente pelos artigos que tratam do contrato de seguro e do princípio da boa-fé objetiva.
Isso significa que tanto segurado quanto seguradora devem agir com transparência, lealdade e cooperação durante toda a relação contratual.
Quais seguros podem gerar esse tipo de discussão?
- Seguro residencial.
- Seguro empresarial.
- Seguro patrimonial.
- Seguro condomínio.
- Seguro rural.
- Seguro de equipamentos.
- Seguro de veículos.
Perguntas frequentes
A seguradora pode negar a indenização apenas dizendo que o evento não possui cobertura?
Não. A empresa deve indicar a cláusula contratual que fundamenta a negativa e explicar os motivos da decisão.
Vale a pena procurar um advogado?
Quando existem dúvidas sobre a interpretação do contrato ou quando a indenização possui valor elevado, a análise jurídica pode identificar se a negativa é válida ou abusiva.
Posso entrar na Justiça mesmo após a negativa administrativa?
Sim. A negativa administrativa não impede que o segurado busque seus direitos perante o Poder Judiciário.
É obrigatório aceitar a primeira resposta da seguradora?
Não. O segurado pode solicitar reanálise, apresentar novos documentos e, se necessário, discutir judicialmente a decisão.
Conclusão
As chuvas que atingiram Porto Alegre geraram inúmeros prejuízos materiais e financeiros. Embora existam situações em que a seguradora pode recusar legitimamente a cobertura, muitas negativas podem ser contestadas quando não observam o contrato, a legislação ou os princípios de boa-fé e transparência.
Cada apólice possui características próprias, razão pela qual a análise individual do contrato e dos documentos do sinistro é fundamental para verificar se existe direito à indenização.
Perguntas frequentes
Dúvidas comuns sobre direito securitário
A seguradora pode negar pagamento do seguro?
Sim, desde que exista justificativa contratual ou fraude comprovada.
O que fazer quando o seguro é negado?
O segurado pode solicitar revisão da negativa e buscar solução judicial se necessário.
A seguradora pode cancelar o seguro sem aviso?
Em regra não. O cancelamento deve respeitar as condições contratuais.
Seguro de vida pode ser negado por doença pré-existente?
Depende das informações fornecidas na contratação e das cláusulas da apólice.

Conteúdo informativo do escritório, escrito com base na legislação e na jurisprudência brasileiras e publicado conforme o Código de Ética e Disciplina da OAB e o Provimento 205/2021.
-
 Marcelo Duquia Advogado OAB/RS 66.806
-
 Tainara Lewandowski Advogada OAB/RS 111.301
-
 Tatiana Gruppelli Advogada OAB/RS 58.302
Aviso: conteúdo informativo, de caráter geral, que não substitui a consulta a um advogado. Cada caso depende dos documentos e dos fatos. Para uma orientação sobre a sua situação, fale com o escritório.