Neste artigo
- O seguro venceu antes da confirmação da invalidez. A seguradora pode negar a indenização?
- O que diz o STJ sobre a invalidez identificada após o fim do seguro?
- Por que a invalidez permanente pode ser confirmada meses depois do acidente?
- Seguro de vida, acidentes pessoais e invalidez: as coberturas são iguais?
- Quando a negativa da seguradora pode ser questionada?
- O que mudou na legislação de seguros e por que isso importa em 2026?
- Quais documentos podem comprovar o direito à indenização?
- O segurado precisa estar aposentado por invalidez para receber o seguro?
- Quanto o seguro pode pagar por uma invalidez permanente?
- Qual é o prazo para pedir a indenização por invalidez?
- O que fazer quando a seguradora nega a indenização porque a apólice venceu?
- Quando uma ação judicial pode ser necessária?
- Quais situações podem justificar a ausência de cobertura?
- FAQ - Perguntas frequentes
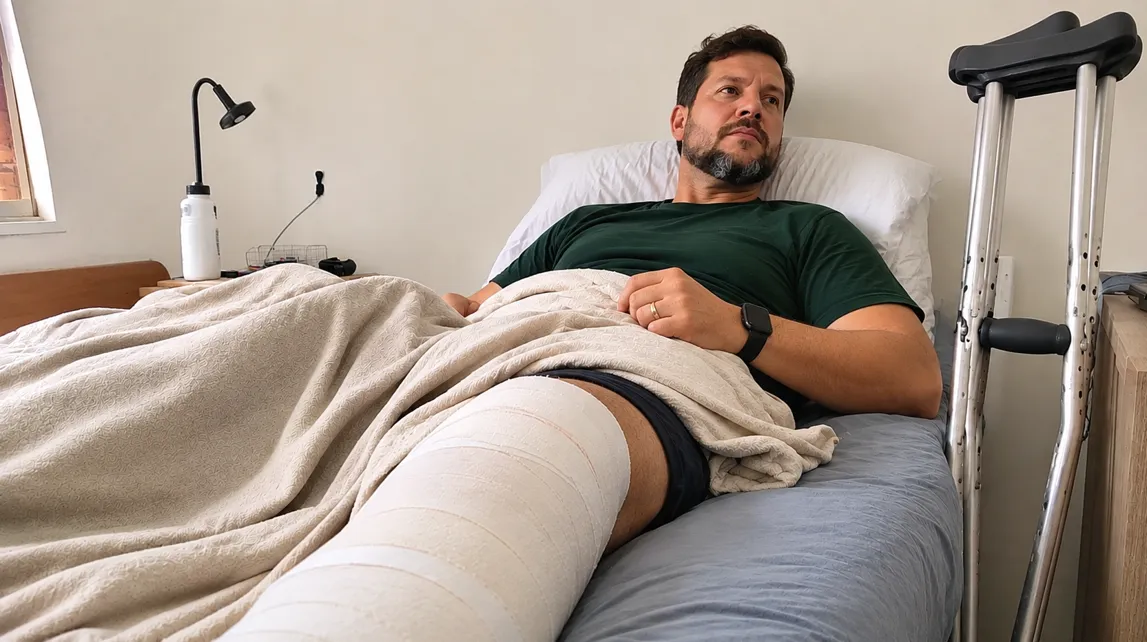
Você sofreu um acidente enquanto seu seguro estava em vigor, passou por tratamentos médicos e somente meses depois recebeu a confirmação de uma invalidez permanente. Quando procurou a seguradora, descobriu que a apólice havia vencido. Agora, surge uma dúvida importante: a seguradora pode negar a indenização porque a invalidez foi constatada depois do término do contrato?
Essa situação pode acontecer após acidentes de trânsito, quedas, acidentes de trabalho e outros acontecimentos que deixam sequelas duradouras. Em muitos casos, a gravidade definitiva das lesões só pode ser identificada depois de cirurgias, fisioterapia, exames e acompanhamento médico prolongado.
O ponto central é que a data do acidente, a data em que a invalidez se tornou permanente e a data do laudo médico não são necessariamente a mesma coisa. Essa diferença pode ser decisiva para determinar se existe direito à indenização securitária.
Em 2026, a discussão também exige atenção à legislação de seguros e à jurisprudência do Superior Tribunal de Justiça (STJ). Neste artigo, você entenderá quais circunstâncias podem justificar a cobertura, quando uma negativa merece ser questionada e como reunir as provas necessárias para avaliar seu caso.
O seguro venceu antes da confirmação da invalidez. A seguradora pode negar a indenização?
O simples fato de o laudo médico ter sido emitido depois do vencimento da apólice não significa, por si só, que a indenização seja indevida. Entretanto, também não basta demonstrar que ocorreu um acidente enquanto o contrato estava ativo.
Para avaliar a cobertura, é necessário identificar exatamente qual risco estava segurado. Alguns contratos oferecem proteção para acidentes pessoais com invalidez permanente, enquanto outros estabelecem condições específicas relacionadas à incapacidade funcional, à perda de autonomia ou ao exercício de atividades profissionais.
Na prática, quatro informações merecem atenção especial:
- Data do acidente: quando aconteceu o evento que provocou as lesões.
- Período de cobertura: quando o seguro começou e quando terminou sua vigência.
- Data da consolidação das sequelas: quando foi possível determinar que determinadas limitações se tornaram permanentes.
- Condições da apólice: quais eventos estão cobertos e quais requisitos precisam ser comprovados para receber a indenização.
Imagine que uma pessoa tenha sofrido um acidente grave em maio, enquanto seu seguro estava válido. A apólice terminou em junho, mas os médicos somente conseguiram confirmar a invalidez permanente em setembro, depois de um longo tratamento.
Nesse cenário, o diagnóstico posterior não elimina automaticamente a possibilidade de cobertura. Será necessário verificar se o evento coberto ocorreu durante a vigência, se existe relação direta entre o acidente e a invalidez e quais condições contratuais são juridicamente aplicáveis.
Se a seguradora recusou a indenização exclusivamente porque o laudo foi emitido depois do vencimento, pode ser importante examinar a justificativa apresentada.
Solicite uma análise jurídica da negativa do seguro de invalidez.
O que diz o STJ sobre a invalidez identificada após o fim do seguro?
O Superior Tribunal de Justiça possui jurisprudência relevante sobre seguros, invalidez permanente, interpretação contratual e prazos para solicitar indenizações. Entretanto, é fundamental distinguir os diferentes assuntos tratados nesses julgamentos.
Uma decisão específica divulgada em 2026 precisa ser examinada a partir de seu número de processo e de sua fundamentação. Sem essa identificação, não é correto afirmar que o STJ tenha estabelecido uma regra automática de pagamento para todos os acidentes ocorridos antes do vencimento do seguro.
O problema jurídico envolve duas perguntas diferentes: quando ocorreu o evento que pode gerar a cobertura e quando o segurado teve conhecimento da invalidez?
A data do acidente é diferente da data da confirmação médica
Em determinadas coberturas de acidentes pessoais, a ocorrência do acidente durante a vigência do seguro pode ter importância central. A confirmação médica posterior pode ser necessária para estabelecer o caráter permanente das sequelas e calcular a indenização.
Contudo, essa interpretação precisa considerar as cláusulas do contrato, a modalidade de seguro e o evento definido como sinistro. Não é possível aplicar indistintamente a mesma conclusão a todos os produtos securitários.
Por exemplo, uma cobertura para invalidez permanente por acidente pode apresentar requisitos diferentes daqueles previstos em um seguro destinado à incapacidade funcional por doença.
O entendimento do STJ sobre a ciência inequívoca da incapacidade
Um entendimento importante está consolidado na Súmula 278 do STJ, que trata do início da contagem do prazo prescricional relacionado ao conhecimento da incapacidade laboral.
Em termos simples, a jurisprudência reconhece a importância do momento em que a pessoa efetivamente toma conhecimento da incapacidade. Isso pode ocorrer depois do acidente, especialmente quando o quadro clínico ainda estava em evolução.
Existe, porém, uma distinção essencial: a Súmula 278 trata de prescrição, não de uma ampliação automática do período de cobertura do seguro. Portanto, ela não significa que todo diagnóstico posterior ao vencimento esteja protegido.
O julgamento aplicável precisa ser interpretado juntamente com a natureza do contrato, a cobertura contratada e as provas médicas do caso concreto.
Por que a invalidez permanente pode ser confirmada meses depois do acidente?
Nem sempre uma lesão grave provoca incapacidade permanente imediatamente identificável. Em muitos casos, os médicos precisam acompanhar a evolução do paciente antes de determinar se haverá recuperação completa, parcial ou permanente.
Isso é particularmente comum em acidentes que envolvem:
- Fraturas complexas que exigem cirurgias e períodos prolongados de recuperação.
- Lesões na coluna vertebral com comprometimento neurológico.
- Traumatismos cranianos com sequelas cognitivas ou motoras.
- Lesões de nervos que provocam perda de força, sensibilidade ou movimentos.
- Amputações e comprometimentos funcionais de membros.
- Acidentes de trânsito que exigem múltiplas intervenções médicas.
- Lesões articulares que permanecem limitantes após a reabilitação.
O que significa consolidação das sequelas?
A consolidação ocorre quando o quadro clínico alcança um estágio no qual é possível avaliar, com maior segurança, as consequências duradouras da lesão.
Isso não significa necessariamente que todos os tratamentos terminaram. Significa que existem elementos médicos suficientes para avaliar a permanência e a extensão das limitações.
Uma pessoa pode sofrer uma lesão em janeiro, realizar cirurgias em fevereiro e abril e receber um laudo conclusivo somente em agosto. Durante esse período, os médicos podem ter considerado possível uma recuperação mais ampla.
Por esse motivo, a data em que o médico confirma a sequela permanente não deve ser confundida automaticamente com a data do acidente que a provocou.
O laudo emitido depois do vencimento pode comprovar um acidente anterior?
Sim. Um laudo médico posterior pode fornecer elementos técnicos importantes sobre um acidente ocorrido durante a vigência do seguro.
Para isso, é necessário que o documento esclareça a origem das lesões e, sempre que possível, estabeleça a relação entre o acidente e as sequelas identificadas.
Um laudo que apenas informa que o paciente possui incapacidade pode não ser suficiente. O ideal é que a documentação permita compreender a evolução clínica, a causa das limitações e o caráter permanente da condição.
Seguro de vida, acidentes pessoais e invalidez: as coberturas são iguais?
Não. Uma das principais dificuldades enfrentadas por segurados é acreditar que todos os contratos oferecem a mesma proteção.
O nome comercial do produto pode mencionar seguro de vida, proteção familiar ou seguro de acidentes pessoais, mas a indenização dependerá das coberturas efetivamente contratadas.
Invalidez permanente por acidente
Essa modalidade costuma estar relacionada à perda ou redução permanente de uma função física em consequência de acidente coberto.
Dependendo das condições contratuais, a indenização pode ser integral ou proporcional ao grau da perda funcional.
Uma pessoa não precisa necessariamente estar impossibilitada de exercer qualquer profissão para apresentar uma sequela coberta por determinado seguro de acidentes pessoais. Tudo dependerá dos critérios previstos para aquela cobertura.
Invalidez funcional por doença
Alguns seguros de vida oferecem cobertura para invalidez funcional permanente decorrente de doença, frequentemente associada à perda de autonomia para atividades essenciais da vida.
Essa proteção possui requisitos próprios e não deve ser confundida com a invalidez permanente decorrente de acidente.
É possível que uma pessoa esteja afastada do trabalho ou tenha sido aposentada por incapacidade sem preencher automaticamente os requisitos de determinada cobertura securitária.
Seguro prestamista
O seguro prestamista pode estar associado a financiamentos, empréstimos e outras operações de crédito.
Dependendo do contrato, determinadas situações de morte ou invalidez podem gerar cobertura para amortização ou quitação de uma dívida, respeitados os limites e as condições contratadas.
Se o acidente ocorreu enquanto o financiamento e o seguro estavam ativos, mas a invalidez foi reconhecida posteriormente, será necessário examinar as condições específicas do produto.
Seguro de vida empresarial ou coletivo
Nos seguros coletivos, o vínculo com uma empresa, associação ou entidade estipulante pode influenciar a existência e a duração da cobertura.
Imagine um trabalhador que sofreu um acidente enquanto integrava o grupo segurado, mas teve seu contrato de trabalho encerrado antes da conclusão dos exames médicos.
O desligamento posterior não resolve sozinho a questão. Será necessário verificar a cobertura existente na data relevante, as condições do seguro coletivo e a relação entre o acidente e a invalidez.
Quando a negativa da seguradora pode ser questionada?
Nem toda negativa representa uma irregularidade. As seguradoras podem avaliar se determinado pedido atende às condições do contrato e às regras legais aplicáveis.
Entretanto, existem situações que justificam uma análise jurídica mais aprofundada.
1. A seguradora considera apenas a data do laudo
Quando a negativa ignora a data do acidente e se limita a afirmar que o diagnóstico ocorreu depois do vencimento, é importante verificar se a justificativa corresponde à cobertura efetivamente contratada.
A análise não deve desconsiderar os documentos que comprovam a ocorrência do evento e sua relação com a invalidez posterior.
2. A justificativa não apresenta a cláusula contratual aplicável
Uma comunicação genérica, sem explicação suficiente sobre os fundamentos da recusa, pode dificultar a compreensão dos direitos do segurado.
Por isso, é importante solicitar a resposta formal, identificar as cláusulas invocadas e verificar sua compatibilidade com a legislação.
3. A seguradora desconsidera documentos médicos relevantes
Prontuários, exames, relatórios médicos e perícias podem demonstrar que a invalidez identificada posteriormente resulta de um acidente anterior.
Se a análise administrativa deixa de considerar informações essenciais, pode existir fundamento para pedir uma reavaliação.
4. A seguradora confunde incapacidade profissional com perda funcional
Algumas coberturas indenizam perdas funcionais específicas. Outras exigem condições mais amplas relacionadas à incapacidade ou à autonomia pessoal.
Por isso, a negativa baseada exclusivamente na possibilidade de continuar trabalhando pode ser inadequada quando o contrato protege determinado tipo de perda funcional, independentemente do afastamento profissional.
5. A interpretação de uma cláusula contratual é controversa
As condições gerais e especiais do seguro precisam ser interpretadas conforme a legislação aplicável, considerando também a boa-fé contratual e as regras de proteção do consumidor quando presentes seus requisitos.
Uma cláusula não pode ser analisada isoladamente, sem considerar o restante do contrato e a finalidade da cobertura.
Converse com a equipe do Marcelo Duquia Advocacia sobre uma negativa de indenização securitária.
O que mudou na legislação de seguros e por que isso importa em 2026?
Além da jurisprudência do STJ, a análise de negativas de cobertura exige atenção à Lei 15.040/2024, conhecida como Lei do Contrato de Seguro, que passou a produzir efeitos em dezembro de 2025.
A legislação estabelece regras próprias para as relações contratuais de seguro, incluindo aspectos ligados à formação do contrato, à interpretação das coberturas, ao sinistro, à regulação de indenizações e à prescrição.
A nova lei vale para qualquer acidente ocorrido em 2026?
A resposta depende das circunstâncias contratuais. É necessário verificar quando a apólice foi celebrada, sua vigência, eventuais renovações e as regras aplicáveis ao caso.
Uma apólice contratada antes da entrada em vigor da nova legislação pode exigir uma análise diferente de um contrato celebrado posteriormente.
Além disso, a existência de um acidente em 2026 não significa que todas as disposições legais possam ser aplicadas sem examinar o contrato e as regras de direito intertemporal.
O Código de Defesa do Consumidor também pode ser aplicado?
Em relações de seguro caracterizadas como relações de consumo, o Código de Defesa do Consumidor pode ser relevante para a interpretação das cláusulas e para a avaliação da transparência das informações fornecidas.
Por outro lado, nem toda contratação empresarial ou estrutura securitária apresenta exatamente as mesmas características jurídicas.
Por isso, o enquadramento precisa considerar as partes envolvidas, a finalidade da contratação e a legislação específica aplicável.
Quais documentos podem comprovar o direito à indenização?
Um dos principais desafios em pedidos de seguro por invalidez é demonstrar que existe uma relação entre o acidente coberto e as consequências permanentes identificadas posteriormente.
Quanto mais organizado estiver o histórico do segurado, mais fácil será compreender a sequência dos acontecimentos.
Documentos relacionados ao contrato
- Apólice de seguro e certificado individual, quando existente.
- Condições gerais e especiais da cobertura contratada.
- Comprovantes de pagamento dos prêmios.
- Documentos que demonstrem a vigência do seguro na data do acidente.
- Comprovantes de renovação, alterações ou cancelamento contratual.
- Comunicações recebidas da seguradora.
Documentos relacionados ao acidente
- Boletim de ocorrência, quando houver.
- Registros do primeiro atendimento médico.
- Relatórios de internação e procedimentos cirúrgicos.
- Exames realizados logo após o acidente.
- Comunicação de Acidente de Trabalho, quando aplicável.
- Outros documentos que ajudem a demonstrar a data e as circunstâncias do evento.
Documentos que demonstram a invalidez
- Laudos médicos com diagnóstico e descrição das sequelas.
- Relatórios dos médicos que acompanham o caso.
- Exames de imagem e avaliações funcionais.
- Histórico de fisioterapia e reabilitação.
- Documentos que indiquem a permanência das limitações.
- Relatórios que esclareçam a relação entre o acidente e a incapacidade.
- Documentos previdenciários, quando pertinentes.
Um documento especialmente relevante é o relatório médico que esclarece por que a invalidez atual decorre do acidente ocorrido durante a vigência do seguro.
É recomendável que essa avaliação seja elaborada por profissional habilitado, com base no histórico clínico e nos exames efetivamente realizados.
O segurado precisa estar aposentado por invalidez para receber o seguro?
Não necessariamente. A concessão de um benefício previdenciário e o reconhecimento de uma cobertura securitária privada envolvem requisitos que podem ser diferentes.
Uma pessoa pode apresentar sequelas permanentes indenizáveis por determinada cobertura de acidentes pessoais mesmo que continue exercendo atividades profissionais.
Da mesma forma, o reconhecimento de incapacidade pelo INSS não garante automaticamente que todos os requisitos de um seguro privado estejam preenchidos.
O documento previdenciário pode ser uma prova importante, mas precisa ser analisado juntamente com a apólice e os demais elementos médicos.
Quem continua trabalhando pode ter direito à indenização?
Dependendo da modalidade de cobertura, sim.
Imagine um profissional que sofreu um acidente e perdeu parcialmente a mobilidade de uma das mãos. Mesmo conseguindo continuar trabalhando, ele pode apresentar uma perda funcional permanente.
Se o contrato prevê indenização para esse tipo de sequela, a possibilidade de continuar trabalhando não deve ser confundida automaticamente com a inexistência de invalidez coberta.
O resultado dependerá dos requisitos e dos critérios de avaliação definidos para a cobertura contratada.
Quanto o seguro pode pagar por uma invalidez permanente?
O valor da indenização depende do capital segurado, da modalidade de cobertura e dos critérios contratuais utilizados para determinar a extensão da invalidez.
Em alguns seguros de acidentes pessoais, determinadas perdas funcionais podem gerar indenização proporcional ao capital contratado.
Considere um exemplo meramente ilustrativo: uma apólice possui capital segurado de R$ 200 mil para invalidez permanente por acidente. Se as condições aplicáveis estabelecerem determinado percentual para uma perda funcional comprovada, o valor poderá ser calculado conforme esse percentual e os demais critérios contratuais.
Isso não significa que qualquer sequela dará direito aos R$ 200 mil. Também não significa que a seguradora poderá escolher livremente um percentual sem observar as regras aplicáveis.
A avaliação pode envolver:
- Capital segurado previsto na apólice.
- Tipo de invalidez efetivamente coberta.
- Grau de comprometimento funcional comprovado.
- Critérios de cálculo previstos no contrato e na regulamentação aplicável.
- Existência de limites, franquias ou outras condições válidas.
- Eventuais pagamentos anteriores relacionados ao mesmo sinistro.
É possível discutir o percentual de invalidez apresentado pela seguradora?
Sim. Quando existem divergências sobre a extensão das sequelas, pode ser necessário avaliar os critérios utilizados pela seguradora e a documentação médica disponível.
Uma avaliação técnica independente pode ajudar a esclarecer se o comprometimento funcional foi adequadamente identificado.
Em determinadas controvérsias judiciais, a produção de prova pericial pode ser necessária.
Qual é o prazo para pedir a indenização por invalidez?
O prazo para exercer uma pretensão securitária merece atenção especial, porque pode ser diferente do período de vigência da apólice.
Uma coisa é determinar se o acidente estava coberto. Outra é descobrir até quando o segurado pode exigir judicialmente o pagamento.
O direito brasileiro prevê prazos prescricionais específicos para pretensões relacionadas a seguros. Em determinadas situações, esses prazos podem ser de apenas um ano, embora a definição correta dependa da legislação aplicável, do tipo de pretensão e de quem está solicitando a indenização.
A Lei 15.040/2024 também deve ser considerada na análise dos prazos, especialmente em situações submetidas ao novo regime legal.
O prazo começa no dia do acidente?
Não é possível afirmar isso para todas as situações.
A Súmula 278 do STJ demonstra a relevância da ciência inequívoca da incapacidade para a contagem prescricional nas hipóteses alcançadas por seu entendimento.
Entretanto, identificar o marco inicial exige considerar a natureza da pretensão e a legislação aplicável ao caso.
É especialmente importante não presumir que a data do primeiro atendimento médico, a data da alta hospitalar e a data de confirmação da invalidez sejam equivalentes.
O pedido administrativo à seguradora interfere na prescrição?
O STJ também possui entendimento consolidado sobre os efeitos do pedido administrativo de indenização na contagem prescricional, conforme a Súmula 229.
Contudo, os efeitos concretos do requerimento precisam ser avaliados à luz do regime jurídico aplicável e das circunstâncias do caso, inclusive diante das regras da Lei 15.040/2024.
Por segurança, o segurado não deve presumir que uma reclamação administrativa interrompa ou suspenda indefinidamente todos os prazos.
Quem recebeu uma negativa deve procurar esclarecimento jurídico sem demora, especialmente quando o acidente, o laudo ou a resposta da seguradora ocorreram há vários meses.
O que fazer quando a seguradora nega a indenização porque a apólice venceu?
Uma negativa não precisa ser aceita sem análise, mas também não significa que o segurado tenha necessariamente direito ao pagamento.
O caminho mais adequado é reunir os documentos e verificar se a justificativa apresentada corresponde às condições contratuais e à legislação.
Passo 1. Solicite a justificativa formal da negativa
Peça à seguradora a comunicação escrita com os motivos da recusa.
É importante identificar se o problema apontado é o vencimento da apólice, a ausência de cobertura, a falta de comprovação médica, a inexistência de relação com o acidente ou outra circunstância.
Passo 2. Confira a cobertura existente na data do acidente
Verifique a apólice, os certificados e eventuais alterações contratuais.
Nos seguros coletivos, pode ser necessário solicitar documentos à empresa ou entidade responsável pela contratação.
Passo 3. Organize a sequência dos acontecimentos
Monte um histórico com as datas do acidente, dos atendimentos, das cirurgias, dos tratamentos, dos exames e da confirmação médica das sequelas.
Essa organização ajuda a identificar se a documentação demonstra uma evolução clínica compatível com a invalidez apresentada.
Passo 4. Verifique a relação entre o acidente e a invalidez
O nexo causal é um dos aspectos mais importantes da análise.
Não basta apresentar um laudo que comprove a existência de incapacidade. Pode ser necessário demonstrar que a limitação permanente decorre do evento segurado.
Passo 5. Avalie a necessidade de contestação
Se os documentos indicarem inconsistências na negativa, pode ser possível apresentar esclarecimentos, solicitar reavaliação administrativa ou analisar outras medidas juridicamente adequadas.
O caminho dependerá das provas disponíveis, das condições contratuais e dos prazos aplicáveis.
Recebeu uma negativa por vencimento da apólice? Solicite uma avaliação do contrato e dos documentos.
Quando uma ação judicial pode ser necessária?
Uma controvérsia sobre seguro de invalidez pode chegar ao Judiciário quando não existe solução administrativa e há fundamentos jurídicos e probatórios para questionar a negativa.
O processo poderá envolver a interpretação do contrato, a análise de documentos médicos e a discussão sobre o momento de ocorrência do risco coberto.
Em alguns casos, também será necessário esclarecer a extensão da invalidez por meio de perícia.
A perícia médica pode fazer diferença?
Sim. Quando a controvérsia envolve o caráter permanente da lesão, sua extensão ou sua relação com o acidente, a prova pericial pode ter importância significativa.
O perito poderá examinar o histórico clínico, os exames e outros documentos para responder a questões técnicas relevantes.
Entretanto, a perícia não substitui a interpretação jurídica da apólice. A conclusão médica deverá ser analisada juntamente com a cobertura efetivamente contratada.
É possível receber indenização por danos morais pela negativa?
O eventual direito à reparação por danos morais depende das circunstâncias específicas do caso.
A simples existência de uma divergência contratual ou de uma negativa posteriormente considerada indevida não significa, automaticamente, que haverá indenização por danos morais.
É necessário avaliar a conduta da seguradora, os efeitos da situação e os critérios jurídicos aplicáveis.
Quais situações podem justificar a ausência de cobertura?
Embora determinadas negativas mereçam questionamento, existem circunstâncias em que a seguradora pode apresentar fundamentos legítimos para recusar o pagamento.
Entre as situações que exigem atenção estão:
- Acidente ocorrido depois do encerramento efetivo da cobertura.
- Ausência da modalidade de invalidez prevista no pedido.
- Inexistência de relação comprovada entre o acidente e a sequela.
- Condição médica que não atende aos requisitos contratuais válidos.
- Aplicação de exclusão contratual válida e compatível com a legislação.
- Ausência de documentação suficiente para demonstrar os fatos relevantes.
- Problemas relacionados aos prazos legais para exigir o pagamento.
Essas situações não devem ser utilizadas como justificativas genéricas. Cada fundamento exige uma análise adequada dos documentos e das normas aplicáveis.
FAQ - Perguntas frequentes
O que é ciência inequívoca da invalidez?
É o momento em que o segurado adquire conhecimento suficientemente seguro da incapacidade, conforme as circunstâncias e as provas do caso. Esse conceito possui importância na jurisprudência do STJ, especialmente para questões relacionadas à prescrição.
A invalidez precisa ser total para receber a indenização?
Não necessariamente. Existem coberturas para invalidez permanente total e outras que contemplam determinadas perdas funcionais parciais. A resposta depende da modalidade contratada e dos critérios previstos para a indenização.
Preciso ter comunicado o acidente antes do vencimento da apólice?
O contrato e a legislação aplicável podem estabelecer deveres relacionados à comunicação do sinistro. Entretanto, a consequência jurídica de uma comunicação posterior depende das circunstâncias, das regras aplicáveis e de seus eventuais efeitos. Não se deve presumir perda automática do direito em todas as situações.
Um acidente de trânsito pode gerar indenização por invalidez permanente?
Sim, quando existe cobertura contratual adequada e os demais requisitos são atendidos. Pode ser necessário comprovar que o acidente provocou uma lesão permanente abrangida pelo seguro.
A seguradora pode exigir novos exames médicos?
A regulação de um sinistro pode envolver a análise de documentação médica e a necessidade de esclarecimentos técnicos. As exigências devem respeitar o contrato e a legislação aplicável, sem impor procedimentos incompatíveis com os direitos do segurado.
Conclusão
Sofrer um acidente durante a vigência do seguro e receber a confirmação da invalidez somente depois do vencimento é uma situação que exige atenção aos detalhes do contrato e à documentação médica.
O ponto mais importante é compreender que a data do acidente, o momento da consolidação das sequelas e a emissão do laudo médico podem ter significados jurídicos diferentes.
A jurisprudência do STJ oferece orientações relevantes, especialmente sobre a ciência inequívoca da incapacidade e a prescrição. Contudo, esses entendimentos não substituem a necessidade de verificar qual risco estava coberto e quais requisitos contratuais precisam ser demonstrados.
Em 2026, a análise também deve considerar a Lei 15.040/2024, o regime jurídico aplicável à apólice e as particularidades de cada modalidade de seguro.
Assim, quando uma seguradora nega o pagamento porque a invalidez foi confirmada depois do encerramento do contrato, a questão central não deve ser apenas a data do laudo. É necessário investigar o acidente, a origem das sequelas, as condições da cobertura e os fundamentos apresentados para a recusa.
Uma avaliação documental e jurídica cuidadosa permite distinguir situações em que a negativa possui fundamento contratual válido daquelas em que existem elementos para questionar a interpretação adotada pela seguradora.
Perguntas frequentes
Dúvidas comuns sobre direito securitário
A seguradora pode negar pagamento do seguro?
Sim, desde que exista justificativa contratual ou fraude comprovada.
O que fazer quando o seguro é negado?
O segurado pode solicitar revisão da negativa e buscar solução judicial se necessário.
A seguradora pode cancelar o seguro sem aviso?
Em regra não. O cancelamento deve respeitar as condições contratuais.
Seguro de vida pode ser negado por doença pré-existente?
Depende das informações fornecidas na contratação e das cláusulas da apólice.

Conteúdo informativo do escritório, escrito com base na legislação e na jurisprudência brasileiras e publicado conforme o Código de Ética e Disciplina da OAB e o Provimento 205/2021.
-
 Marcelo Duquia Advogado OAB/RS 66.806
-
 Tainara Lewandowski Advogada OAB/RS 111.301
-
 Tatiana Gruppelli Advogada OAB/RS 58.302
Aviso: conteúdo informativo, de caráter geral, que não substitui a consulta a um advogado. Cada caso depende dos documentos e dos fatos. Para uma orientação sobre a sua situação, fale com o escritório.