Neste artigo
- Quando um carro é considerado perda total pela seguradora?
- Qual é a diferença entre perda total, perda parcial e danos estruturais?
- Quando a negativa de perda total do carro pode ser considerada abusiva?
- O que mudou com a nova Lei do Contrato de Seguro?
- Seguradora pode obrigar o motorista a consertar um carro muito danificado?
- Como contestar a negativa de perda total do carro?
- Seguradora negou perda total: é possível entrar na Justiça?
- Quanto a seguradora deve pagar quando reconhece a perda total?
- O que acontece se o carro que deu perda total ainda estiver financiado?
- E se o acidente foi causado por outro motorista?
- Qual é o prazo para processar a seguradora que negou a indenização?
- Estudo de caso hipotético: quando uma batida pode justificar a revisão da perda total
- Quais direitos protegem o consumidor diante de uma negativa indevida?
- FAQ - Perguntas frequentes
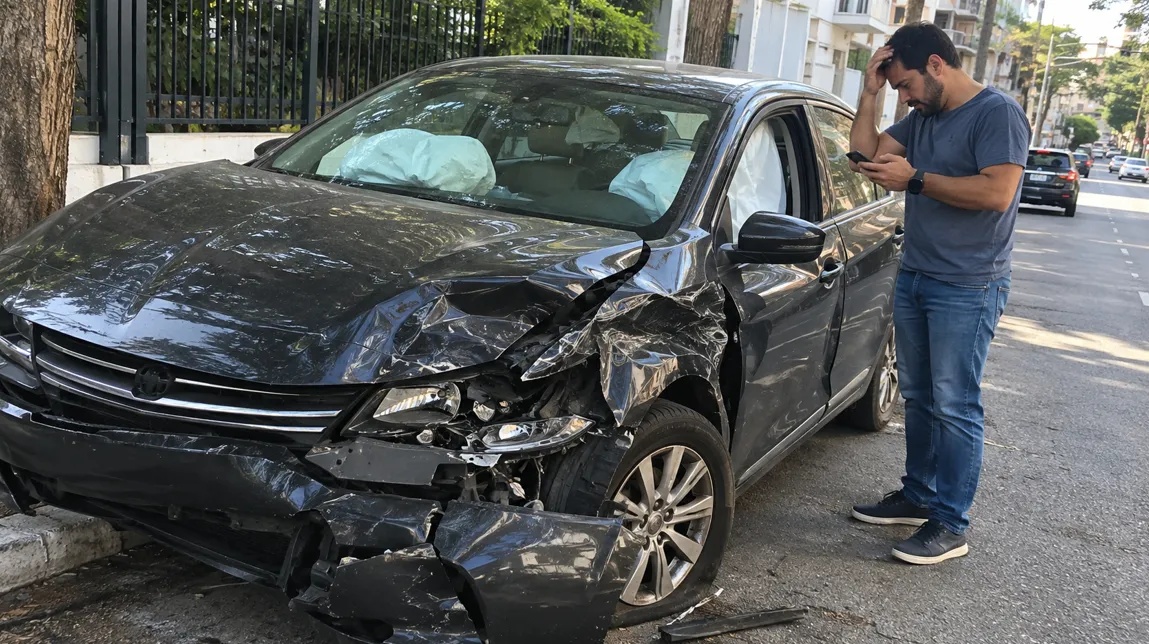
Seu carro sofreu uma batida forte, ficou bastante danificado e, depois da vistoria, a seguradora informou que não reconheceria a perda total? Essa situação pode gerar um problema ainda maior quando o conserto é caro, a segurança do veículo está comprometida ou o valor oferecido pela empresa não corresponde aos prejuízos do acidente.
A seguradora que nega a perda total do carro após uma batida nem sempre está agindo corretamente. Dependendo das condições da apólice, dos danos constatados e da avaliação realizada, a recusa pode ser questionada e, em determinadas circunstâncias, considerada abusiva.
O que muitos motoristas não sabem é que a conclusão apresentada pela seguradora não precisa ser aceita sem questionamentos. O segurado pode solicitar os documentos utilizados na avaliação, apresentar provas técnicas e contestar o resultado quando houver fundamentos para isso.
Neste artigo, você vai entender quando o seguro deve pagar a perda total, como funciona o cálculo da indenização, quais situações podem caracterizar uma negativa abusiva e o que fazer para defender seus direitos.
Quando um carro é considerado perda total pela seguradora?
A perda total ocorre, para fins de seguro, quando o acidente atende aos critérios contratuais para o pagamento da indenização integral. Isso pode acontecer quando os custos de reparação atingem determinado percentual do valor segurado ou em outras situações previstas na apólice.
No mercado de seguros, a expressão indenização integral é a mais adequada para descrever o pagamento decorrente da caracterização da perda total contratual.
É importante compreender que um veículo não precisa estar completamente destruído para que exista direito à indenização integral. Uma batida pode causar danos estruturais e mecânicos de alto custo mesmo quando a aparência externa do automóvel não demonstra toda a extensão dos prejuízos.
A regra dos 75% ainda vale para reconhecer a perda total?
O percentual de 75% é bastante conhecido entre os motoristas brasileiros e continua sendo utilizado em determinados contratos. Entretanto, não existe uma regra universal que obrigue todas as seguradoras a reconhecer a perda total exatamente quando os danos atingirem 75% do valor do veículo.
Conforme as orientações da Superintendência de Seguros Privados, a Susep, as seguradoras podem comercializar produtos com diferentes critérios de indenização integral, desde que sejam observadas as exigências legais e regulatórias.
Assim, uma apólice pode estabelecer um percentual de 70%, 75%, 80% ou outro limite contratualmente definido. O percentual aplicável deve ser identificado nas condições do seguro contratado.
Isso significa que dois motoristas envolvidos em acidentes semelhantes podem receber avaliações diferentes, mesmo possuindo veículos de valores próximos, porque contrataram coberturas distintas.
Para compreender essas diferenças, é possível consultar as orientações oficiais da Susep sobre seguro de automóveis.
Qual é a diferença entre perda total, perda parcial e danos estruturais?
Esses conceitos costumam gerar confusão, especialmente depois de acidentes graves.
Perda parcial
Ocorre quando os danos não atingem os critérios estabelecidos na apólice para pagamento da indenização integral. Nessa situação, a seguradora poderá autorizar o reparo do automóvel, respeitando as coberturas, os limites e as condições contratadas.
Dependendo do contrato, poderá existir cobrança de franquia.
Perda total contratual
É a situação em que os prejuízos atendem aos critérios previstos no seguro para pagamento da indenização integral. O custo do reparo em relação ao valor segurado costuma ser um elemento importante dessa análise.
O reconhecimento da perda total contratual não depende necessariamente de o veículo estar fisicamente destruído.
Danos estruturais e classificação de monta
Os danos estruturais envolvem componentes importantes para a integridade e segurança do automóvel, como partes do chassi e elementos responsáveis por absorver os impactos de uma colisão.
Além da análise contratual da seguradora, existe a classificação de danos realizada segundo as normas de trânsito, que pode identificar danos de pequena, média ou grande monta.
Essa classificação possui consequências próprias para a regularização e circulação do veículo. Perda total do seguro e classificação de grande monta não são conceitos automaticamente equivalentes.
A análise deve considerar as condições da apólice, a extensão das avarias e as exigências técnicas aplicáveis ao veículo.
Quando a negativa de perda total do carro pode ser considerada abusiva?
A seguradora pode concluir que o veículo é reparável quando essa conclusão estiver fundamentada em critérios contratuais válidos e avaliações tecnicamente consistentes.
O problema surge quando a decisão ignora danos relevantes, utiliza cálculos inadequados ou desconsidera direitos previstos na legislação.
Veja situações que merecem atenção.
1. A seguradora desconsidera danos importantes no orçamento
Depois de uma colisão, alguns prejuízos são facilmente identificados, como para-choques quebrados, portas amassadas e faróis destruídos.
Outros danos podem estar escondidos na estrutura do veículo e exigir desmontagem, equipamentos específicos ou avaliação de profissionais especializados.
Se a seguradora elaborar o orçamento considerando apenas as avarias aparentes, poderá subestimar o verdadeiro custo do reparo.
Quando os danos omitidos elevam o orçamento até o percentual contratual de indenização integral, a conclusão inicial pode precisar ser revista.
2. O conserto autorizado não contempla reparações necessárias à segurança
Um veículo pode parecer recuperável e, ainda assim, apresentar comprometimento em componentes relacionados à segurança de seus ocupantes.
Isso exige atenção especial em situações envolvendo:
- Deformações em componentes estruturais do veículo.
- Danos a sistemas de direção, suspensão ou frenagem.
- Comprometimento de pontos estruturais de fixação.
- Problemas nos sistemas de airbags e outros dispositivos de proteção.
- Necessidade de procedimentos de reparação não contemplados no orçamento.
- Indícios de que o reparo proposto não atende às especificações técnicas aplicáveis.
A existência desses danos não garante automaticamente o reconhecimento da perda total. Entretanto, pode justificar uma avaliação especializada sobre a viabilidade técnica do conserto.
Se a seguradora autorizar uma reparação incapaz de restabelecer condições adequadas de segurança, a situação poderá ser questionada com base em provas técnicas.
3. A seguradora utiliza um orçamento incompleto para evitar a indenização integral
Imagine que uma oficina especializada identifique danos em diversas peças, enquanto o orçamento apresentado pela seguradora desconsidere determinados componentes.
Se essa diferença interferir diretamente no enquadramento contratual da perda total, será importante verificar por que os itens foram excluídos.
A seguradora pode discordar de preços ou procedimentos, mas sua avaliação precisa ter fundamento técnico. A simples apresentação de um valor menor não encerra necessariamente a discussão.
4. O seguro aplica critérios diferentes dos previstos na apólice
O contrato é um dos documentos mais importantes para avaliar a negativa.
Se a apólice estabelece determinado percentual de indenização integral e a seguradora utiliza outro critério sem respaldo contratual ou legal, pode existir fundamento para contestação.
Também merece análise a aplicação de limitações que não foram informadas adequadamente no momento da contratação.
Os artigos 56 a 59 da Lei 15.040/2024 estabelecem regras sobre boa-fé, interpretação dos documentos do seguro e restrições de cobertura.
5. A seguradora nega a indenização sem apresentar justificativa adequada
Uma resposta genérica, sem indicar os motivos concretos da decisão, pode dificultar o exercício dos direitos do segurado.
Nos contratos sujeitos à Lei 15.040/2024, a recusa de cobertura deve ser expressa e motivada, conforme o artigo 86.
Além disso, o artigo 83 estabelece regras sobre a entrega dos documentos utilizados para fundamentar a negativa, respeitadas as exceções legais de confidencialidade e sigilo.
Por isso, quando a seguradora recusar a cobertura, é importante solicitar formalmente a justificativa e os documentos relacionados à decisão.
6. A empresa tenta afastar a cobertura utilizando uma exclusão indevida
Algumas negativas envolvem alegações de agravamento do risco, descumprimento contratual ou situações supostamente excluídas da proteção securitária.
Essas alegações precisam ser examinadas individualmente.
A Lei 15.040/2024 prevê, em seu artigo 16, que a seguradora somente poderá recusar a indenização por relevante agravamento do risco quando comprovar a relação causal entre esse agravamento e o sinistro, observadas as demais disposições legais.
Portanto, não basta utilizar uma justificativa genérica para afastar a proteção contratada.
7. A seguradora insiste no reparo mesmo diante de provas técnicas contrárias
Uma avaliação independente pode identificar danos, procedimentos necessários e custos que não foram considerados inicialmente.
Quando essas informações são apresentadas de maneira fundamentada, a seguradora deve analisar a contestação conforme as regras aplicáveis.
Se houver recusa persistente e insuficientemente justificada, poderá ser necessário discutir a questão administrativa ou judicialmente.
O fato de uma oficina discordar da seguradora não significa, por si só, que houve abuso. O que importa é a consistência das provas e a correspondência entre a decisão e as condições do seguro.
O que mudou com a nova Lei do Contrato de Seguro?
Uma mudança importante para os motoristas brasileiros foi a entrada em vigor da Lei 15.040/2024, em 11 de dezembro de 2025.
Conhecida como Lei do Contrato de Seguro, a legislação trouxe regras específicas para a contratação, a interpretação das coberturas, a análise dos sinistros e o pagamento das indenizações.
Entre os pontos mais relevantes estão a exigência de maior clareza nas decisões e a definição de prazos para manifestação e pagamento.
Prazo para a seguradora responder sobre a cobertura
O artigo 86 estabelece, como regra geral, o prazo máximo de 30 dias para a seguradora se manifestar sobre a existência de cobertura.
A contagem considera a apresentação do aviso de sinistro ou da reclamação, acompanhada dos elementos necessários para a decisão.
No seguro de automóveis, a lei permite uma suspensão do prazo para solicitação justificada de documentos complementares, observadas as condições legais.
Também existem previsões específicas para situações em que a autoridade fiscalizadora estabeleça prazos diferenciados.
O descumprimento injustificado do prazo pode produzir consequências jurídicas importantes, inclusive quanto ao direito da seguradora de recusar a cobertura.
Prazo para pagar a indenização após reconhecer a cobertura
O artigo 87 prevê, como regra geral, até 30 dias para pagamento da indenização após o reconhecimento da cobertura.
A legislação também disciplina pedidos justificados de documentos complementares necessários à quantificação do valor devido.
É importante não confundir os dois prazos. Um está relacionado à análise da existência de cobertura e o outro ao pagamento da indenização reconhecida.
O que acontece quando a seguradora atrasa o pagamento?
O artigo 88 da Lei 15.040/2024 estabelece consequências para a mora da seguradora, incluindo multa de 2% sobre o montante devido, corrigido monetariamente, sem prejuízo dos juros legais e da responsabilidade por perdas e danos.
A aplicação dessas consequências depende da situação concreta e das regras legais pertinentes.
Nos acidentes e contratos anteriores à entrada em vigor da nova legislação, é necessário verificar o regime jurídico aplicável e as regras de direito intertemporal.
Seguradora pode obrigar o motorista a consertar um carro muito danificado?
A seguradora pode optar pela reparação quando essa solução estiver prevista ou admitida pelo contrato e o caso não preencher os requisitos para indenização integral.
Entretanto, isso não significa que qualquer proposta de conserto seja adequada.
Uma reparação precisa observar os critérios contratuais, as normas aplicáveis e as exigências técnicas necessárias para devolver ao veículo condições apropriadas de utilização.
Quando existem dúvidas relevantes sobre a qualidade ou a segurança do reparo, uma avaliação independente pode ajudar a identificar as limitações do serviço proposto.
Carro com airbag acionado é considerado perda total?
Não necessariamente. O acionamento dos airbags, isoladamente, não determina o pagamento da indenização integral.
É necessário avaliar o custo de substituição dos dispositivos, os demais danos provocados pelo acidente e os critérios de perda total previstos na apólice.
Em acidentes mais severos, o comprometimento conjunto de diferentes componentes pode elevar significativamente os custos de reparação.
E quando o carro apresenta danos no chassi?
Danos no chassi exigem atenção especial porque podem comprometer características estruturais importantes do automóvel.
A gravidade depende da região afetada, da extensão da deformação, das possibilidades técnicas de reparação e das normas aplicáveis.
Quando houver indicação de comprometimento estrutural relevante, pode ser necessário obter laudo técnico especializado para verificar a viabilidade e a segurança do conserto.
O resultado dessa avaliação poderá contribuir para discutir tanto a reparação oferecida quanto o enquadramento contratual da indenização integral.
Como contestar a negativa de perda total do carro?
Quando a seguradora recusa a indenização integral, o primeiro passo é compreender exatamente os motivos da decisão.
Uma contestação bem documentada costuma ser mais útil do que simplesmente afirmar que o acidente foi grave.
Passo 1. Solicite os documentos da avaliação
Peça à seguradora os documentos pertinentes ao sinistro e à decisão apresentada, especialmente:
- Relatório de vistoria e avaliação dos danos.
- Orçamento detalhado de reparação.
- Critérios utilizados para definir o valor dos prejuízos.
- Identificação do percentual contratual de indenização integral.
- Justificativa da negativa, quando houver recusa de cobertura.
- Documentos técnicos que tenham fundamentado a conclusão.
Nos contratos abrangidos pela Lei 15.040/2024, o relatório de regulação e liquidação do sinistro é considerado documento comum às partes, conforme o artigo 82.
O acesso aos documentos pode facilitar a identificação de divergências e permitir uma análise mais precisa do caso.
Passo 2. Confira as condições da apólice
Verifique qual cobertura foi contratada, qual percentual caracteriza a indenização integral e como deve ser apurado o valor do veículo.
Observe também as regras relacionadas à franquia, às exclusões e aos procedimentos de reparação.
O objetivo é identificar se a decisão da seguradora realmente corresponde às condições estabelecidas.
Passo 3. Procure uma avaliação técnica independente
Quando existirem indícios de orçamento incompleto ou dúvidas sobre a segurança do veículo, uma avaliação especializada poderá ajudar.
O documento deve identificar os danos relacionados ao acidente, explicar os procedimentos de reparação necessários e apresentar os custos estimados de maneira detalhada.
Quanto mais objetiva e tecnicamente fundamentada for a avaliação, mais fácil será comparar suas conclusões com aquelas apresentadas pela seguradora.
Passo 4. Organize as provas do acidente
Reúna os documentos que possam demonstrar o ocorrido e a extensão dos prejuízos:
- Apólice e condições gerais do seguro.
- Comprovantes de pagamento do seguro.
- Número e protocolo do aviso de sinistro.
- Boletim de ocorrência, quando existente.
- Fotografias e vídeos do veículo após a colisão.
- Orçamentos de oficinas especializadas.
- Laudos técnicos e avaliações independentes.
- Conversas e respostas encaminhadas pela seguradora.
- Comprovantes de despesas relacionadas ao acidente.
É recomendável preservar os documentos originais e registrar as comunicações realizadas.
Também é importante evitar alterações desnecessárias no veículo antes das avaliações, respeitando as medidas de segurança e as orientações legalmente aplicáveis.
Passo 5. Apresente um pedido formal de revisão
Com os documentos organizados, apresente à seguradora uma contestação objetiva, indicando os pontos em que a avaliação parece incorreta.
O pedido pode abordar os danos não considerados, as diferenças de orçamento e os critérios contratuais que justificariam outra conclusão.
Solicite resposta fundamentada e mantenha os protocolos das comunicações.
Passo 6. Procure os canais administrativos adequados
Se a revisão não resolver o problema, o segurado poderá recorrer à ouvidoria da seguradora e aos canais de defesa do consumidor, conforme a natureza da contratação.
Uma alternativa é a plataforma oficial Consumidor.gov.br, utilizada para reclamações contra empresas participantes, inclusive seguradoras.
A Susep acompanha reclamações registradas na plataforma como parte de sua atividade de supervisão.
Contudo, a reclamação administrativa não representa garantia de solução favorável e não deve ser confundida com a preservação automática dos prazos para ajuizamento de uma ação.
Passo 7. Avalie a necessidade de orientação jurídica
Quando a seguradora mantém uma negativa aparentemente injustificada ou existe uma divergência técnica relevante, a análise de um advogado com atuação em Direito Securitário pode ser importante.
Esse profissional poderá examinar as condições contratuais, os documentos da regulação e as provas disponíveis para identificar quais medidas são juridicamente cabíveis.
A Marcelo Duquia Advocacia atua em questões relacionadas ao Direito Securitário e oferece atendimento online em todo o Brasil.
Se você enfrenta uma negativa de indenização após acidente de trânsito, entre em contato para obter orientações sobre a análise jurídica do seu caso.
Seguradora negou perda total: é possível entrar na Justiça?
Sim. Quando existem fundamentos jurídicos e provas suficientes, a negativa pode ser discutida judicialmente.
O processo poderá envolver a interpretação da apólice, a análise da cobertura, a verificação dos danos e a apuração do valor eventualmente devido.
Dependendo das circunstâncias, poderá ser necessária uma perícia judicial para esclarecer divergências técnicas.
Entre as questões que podem ser discutidas estão:
- Reconhecimento do direito à indenização integral.
- Revisão do enquadramento dos danos provocados pelo acidente.
- Pagamento de valores previstos contratualmente.
- Discussão sobre descontos indevidos na indenização.
- Ressarcimento de prejuízos materiais comprovados, quando juridicamente cabível.
- Consequências de eventual atraso injustificado no pagamento.
A possibilidade de responsabilização da seguradora depende das provas, das cláusulas contratadas e da legislação aplicável.
É possível pedir danos morais pela negativa do seguro?
Em determinadas situações, sim. Entretanto, a recusa da seguradora não gera automaticamente direito à indenização por danos morais.
Em regra, o simples descumprimento contratual não é suficiente para caracterizar dano moral indenizável.
É necessário avaliar se a conduta da empresa produziu consequências que ultrapassam os transtornos normais de uma controvérsia contratual.
A análise deve considerar as circunstâncias concretas, a gravidade da conduta e os prejuízos demonstrados.
Quanto a seguradora deve pagar quando reconhece a perda total?
O valor da indenização integral depende da modalidade contratada e das condições estabelecidas na apólice.
Entre as modalidades mais conhecidas estão o valor de mercado referenciado e o valor determinado.
Indenização pelo valor de mercado referenciado
Nessa modalidade, o cálculo considera a tabela de referência indicada no contrato e o fator de ajuste contratado.
Quando a referência utilizada é a Tabela FIPE, por exemplo, deve ser observado o critério previsto na apólice, considerando o valor aplicável à data do sinistro e o percentual contratado.
Se o seguro prevê cobertura de 100% da tabela, a referência será diferente daquela de uma apólice com fator de ajuste de 90% ou 110%.
O pagamento não precisa corresponder necessariamente ao preço anunciado em lojas ou plataformas de venda de veículos.
Indenização por valor determinado
Nessa modalidade, o contrato estabelece previamente uma quantia fixa para a indenização integral.
O valor devido deve observar o montante contratado e as disposições legais e contratuais pertinentes.
Seguradora pode descontar franquia da perda total?
É comum encontrar contratos que não preveem franquia para a indenização integral, mas essa não é uma regra absoluta para todos os produtos.
Segundo a Susep, podem existir seguros com previsão expressa de aplicação de franquia também na indenização integral.
Por isso, qualquer desconto deve ser examinado à luz da apólice e das regras aplicáveis.
Quem fica com o carro depois da indenização integral?
Na modalidade tradicional de indenização integral do automóvel, o veículo sinistrado, chamado de salvado, normalmente é transferido à seguradora após o pagamento.
Entretanto, existem modalidades de cobertura parcial e condições específicas que podem estabelecer tratamento diferente.
Por essa razão, o segurado deve verificar quais procedimentos de transferência e entrega são exigidos em seu contrato.
O que acontece se o carro que deu perda total ainda estiver financiado?
O financiamento não impede necessariamente o reconhecimento da indenização integral.
Entretanto, quando existe alienação fiduciária, a instituição financeira possui direitos sobre o veículo que precisam ser considerados.
Em muitas situações, o pagamento da indenização envolve a quitação do saldo devedor com a instituição financeira e a destinação de eventual valor restante ao segurado, conforme as condições aplicáveis.
É importante compreender que o valor da dívida do financiamento e o valor da indenização do seguro são coisas diferentes.
Se o saldo devedor superar a quantia disponibilizada pelo seguro, poderá existir uma diferença a ser resolvida pelo contratante, salvo quando houver alguma cobertura específica aplicável.
Antes de concordar com a liquidação, o motorista deve solicitar demonstrativos da dívida e compreender como os valores serão destinados.
E se o acidente foi causado por outro motorista?
A responsabilidade pela colisão é uma questão diferente da caracterização da perda total contratual.
Se o proprietário possui cobertura para colisão em seu próprio seguro, a análise deve considerar essa cobertura, independentemente de ser necessário discutir posteriormente a responsabilidade do outro motorista.
Quando o causador do acidente é um terceiro, também pode existir a possibilidade de exigir a reparação dos danos daquele que possui responsabilidade civil pelo ocorrido.
Se esse terceiro possui seguro de responsabilidade civil, será necessário verificar a existência de cobertura e seus limites.
O seguro de terceiros não funciona necessariamente da mesma maneira que o seguro do próprio veículo. A indenização depende do risco coberto, da responsabilidade pelo acidente, da extensão dos danos e das condições aplicáveis.
Por exemplo, se o responsável pela batida possui um seguro com limite insuficiente para reparar todo o prejuízo causado, poderá surgir uma discussão sobre a diferença não coberta.
Também é importante evitar receber indenizações duplicadas pelo mesmo dano, observadas as regras legais sobre ressarcimento e sub-rogação.
Qual é o prazo para processar a seguradora que negou a indenização?
Esse é um dos pontos que exigem maior atenção de quem teve o seguro negado.
Para as pretensões sujeitas à Lei 15.040/2024, o artigo 126, inciso II, prevê o prazo prescricional de um ano, contado da ciência do recebimento da recusa expressa e motivada da seguradora, para a pretensão do segurado de exigir a indenização.
O artigo 127 também prevê uma hipótese específica de suspensão da prescrição quando a seguradora recebe um pedido de reconsideração da recusa, observados os limites estabelecidos na lei.
Para contratos e situações submetidos à legislação anterior, a análise do termo inicial e de possíveis causas de suspensão exige atenção às normas e à jurisprudência aplicáveis.
Além disso, beneficiários e terceiros prejudicados podem estar sujeitos a prazos diferentes.
Por isso, não é adequado presumir que toda pessoa envolvida em um acidente possui exatamente o mesmo prazo para ingressar em juízo.
A recomendação é buscar orientação jurídica assim que a negativa for comunicada, evitando que a demora comprometa o exercício de direitos.
Estudo de caso hipotético: quando uma batida pode justificar a revisão da perda total
Considere a situação de um motorista que sofreu uma colisão lateral seguida de impacto contra um obstáculo.
Seu veículo estava segurado por um valor de referência de 120 mil reais, com previsão contratual de indenização integral quando os prejuízos alcançassem 75% desse montante.
Após a vistoria inicial, a seguradora apresentou um orçamento de 74 mil reais e autorizou o conserto.
O proprietário, entretanto, percebeu que determinados danos estruturais não estavam descritos na avaliação.
O que uma segunda avaliação poderia demonstrar?
Uma oficina especializada poderia identificar avarias adicionais relacionadas ao mesmo acidente, incluindo danos em componentes estruturais e sistemas de segurança.
Com a inclusão dos reparos tecnicamente necessários, o orçamento poderia alcançar 97 mil reais.
Nesse cenário hipotético, os valores seriam os seguintes:
- Valor de referência do carro: 120 mil reais.
- Percentual contratual: 75%.
- Limite para indenização integral: 90 mil reais.
- Primeiro orçamento: 74 mil reais.
- Segundo orçamento: 97 mil reais.
A diferença seria relevante porque o segundo orçamento ultrapassaria o limite contratual utilizado para caracterizar a indenização integral.
Isso não significaria, automaticamente, que a seguradora estaria obrigada a aceitar todos os valores apresentados.
Seria necessário verificar se os danos adicionais realmente decorreram do acidente, se os procedimentos indicados são necessários e se os custos são tecnicamente justificáveis.
O exemplo demonstra como uma análise incompleta pode interferir diretamente na classificação do sinistro e por que a documentação técnica é tão importante.
Quais direitos protegem o consumidor diante de uma negativa indevida?
Além da legislação específica sobre seguros, o Código de Defesa do Consumidor pode ser aplicável às relações entre segurados e seguradoras, conforme a natureza da contratação.
A Lei 8.078/1990, que instituiu o Código de Defesa do Consumidor, estabelece direitos relacionados à informação adequada, à proteção contra práticas abusivas e à interpretação de cláusulas contratuais nas relações de consumo.
Entre os dispositivos relevantes estão:
- Artigo 6: estabelece direitos básicos dos consumidores, incluindo informação adequada e proteção de seus interesses.
- Artigo 47: determina que as cláusulas contratuais sejam interpretadas de maneira mais favorável ao consumidor.
- Artigo 51: trata de cláusulas contratuais abusivas e de situações que podem provocar nulidade.
A Lei 15.040/2024 complementa esse cenário ao disciplinar especificamente os contratos de seguro privado.
É importante observar que a aplicação do Código de Defesa do Consumidor a seguros contratados por empresas pode depender das características concretas da relação jurídica.
FAQ - Perguntas frequentes
A seguradora pode negar a perda total mesmo quando o carro ficou muito destruído?
Sim, desde que a decisão esteja fundamentada em critérios legais e contratuais válidos. A aparência do veículo, isoladamente, não determina o direito à indenização integral. Entretanto, se a análise desconsiderar danos relevantes ou utilizar critérios incorretos, poderá existir fundamento para contestação.
Se o conserto ultrapassar 75% do valor do carro, a seguradora é obrigada a pagar a perda total?
Depende da apólice. O percentual de 75% é utilizado em determinados seguros, mas não representa um limite obrigatório para todos os contratos. É necessário verificar o percentual contratado, o valor de referência e os prejuízos que devem integrar o cálculo.
Posso pedir uma segunda vistoria depois da negativa?
O segurado pode solicitar a revisão da avaliação e apresentar documentos que demonstrem possíveis inconsistências. Também pode contratar uma avaliação técnica independente. A obrigação de realizar nova vistoria depende das circunstâncias e das regras aplicáveis, mas as provas apresentadas podem fundamentar uma contestação.
O carro foi considerado perda parcial, mas a oficina afirma que houve perda total. O que fazer?
É importante comparar os orçamentos e identificar os motivos da divergência. Um laudo técnico detalhado pode esclarecer quais danos foram desconsiderados e se o custo correto de reparação alcança o limite de indenização integral previsto na apólice.
A seguradora pode negar a perda total porque o carro ainda pode ser consertado?
A possibilidade física de reparação não é, por si só, suficiente para afastar a indenização integral. O seguro pode estabelecer critérios econômicos relacionados ao custo dos danos. Portanto, um carro tecnicamente reparável ainda pode preencher os requisitos contratuais para indenização integral.
Conclusão
Receber a notícia de que a seguradora não reconheceu a perda total de um carro após uma batida pode gerar insegurança, especialmente quando o automóvel sofreu danos relevantes ou quando existem dúvidas sobre a qualidade do reparo proposto.
Entretanto, nem toda negativa é abusiva e nem toda decisão da seguradora está necessariamente correta.
O reconhecimento da indenização integral depende dos critérios contratados, da cobertura existente, da extensão dos prejuízos e das avaliações técnicas relacionadas ao acidente.
Quando existem inconsistências, o segurado pode reunir documentos, solicitar esclarecimentos, apresentar avaliações independentes e discutir a decisão pelos meios adequados.
A legislação brasileira, especialmente a Lei 15.040/2024, estabelece regras importantes sobre transparência, interpretação contratual, regulação de sinistros e pagamento de indenizações.
O ponto mais importante é compreender que a solução de uma controvérsia securitária exige análise individualizada. Uma orientação jurídica fundamentada pode ajudar a identificar se houve descumprimento contratual, quais provas são relevantes e quais medidas podem ser adotadas conforme a situação concreta.
A Marcelo Duquia Advocacia atua na área de Direito Securitário, com atendimento personalizado e análise de questões envolvendo contratos de seguro e conflitos relacionados ao cumprimento das coberturas contratadas.
Conhecer as condições da apólice, preservar os documentos do sinistro e compreender os direitos previstos na legislação são medidas essenciais para avaliar uma negativa de indenização e tomar decisões com maior segurança.
Perguntas frequentes
Dúvidas comuns sobre direito securitário
A seguradora pode negar pagamento do seguro?
Sim, desde que exista justificativa contratual ou fraude comprovada.
O que fazer quando o seguro é negado?
O segurado pode solicitar revisão da negativa e buscar solução judicial se necessário.
A seguradora pode cancelar o seguro sem aviso?
Em regra não. O cancelamento deve respeitar as condições contratuais.
Seguro de vida pode ser negado por doença pré-existente?
Depende das informações fornecidas na contratação e das cláusulas da apólice.

Conteúdo informativo do escritório, escrito com base na legislação e na jurisprudência brasileiras e publicado conforme o Código de Ética e Disciplina da OAB e o Provimento 205/2021.
-
 Marcelo Duquia Advogado OAB/RS 66.806
-
 Tainara Lewandowski Advogada OAB/RS 111.301
-
 Tatiana Gruppelli Advogada OAB/RS 58.302
Aviso: conteúdo informativo, de caráter geral, que não substitui a consulta a um advogado. Cada caso depende dos documentos e dos fatos. Para uma orientação sobre a sua situação, fale com o escritório.