Neste artigo
- Se outra pessoa estava dirigindo meu carro e bateu, o seguro cobre?
- O seguro do carro pertence ao veículo ou ao motorista?
- Motorista principal e motorista eventual: qual é a diferença para o seguro?
- Quando a seguradora pode negar o seguro porque outra pessoa estava dirigindo?
- Emprestei meu carro para um amigo e ele bateu: posso perder o seguro?
- O que mudou com a nova Lei dos Seguros em 2026?
- O que o STJ entende sobre o seguro negado por causa de outro motorista?
- Meu filho bateu meu carro e não estava incluído no seguro. A seguradora pode negar?
- Minha esposa ou meu marido estava dirigindo quando bateu. O seguro pode negar?
- E se outra pessoa bateu no meu carro enquanto eu não estava dirigindo?
- O seguro cobre os danos causados a outros carros quando outra pessoa dirige o meu?
- O seguro foi negado porque outra pessoa dirigia. O que fazer agora?
- FAQ - Perguntas frequentes
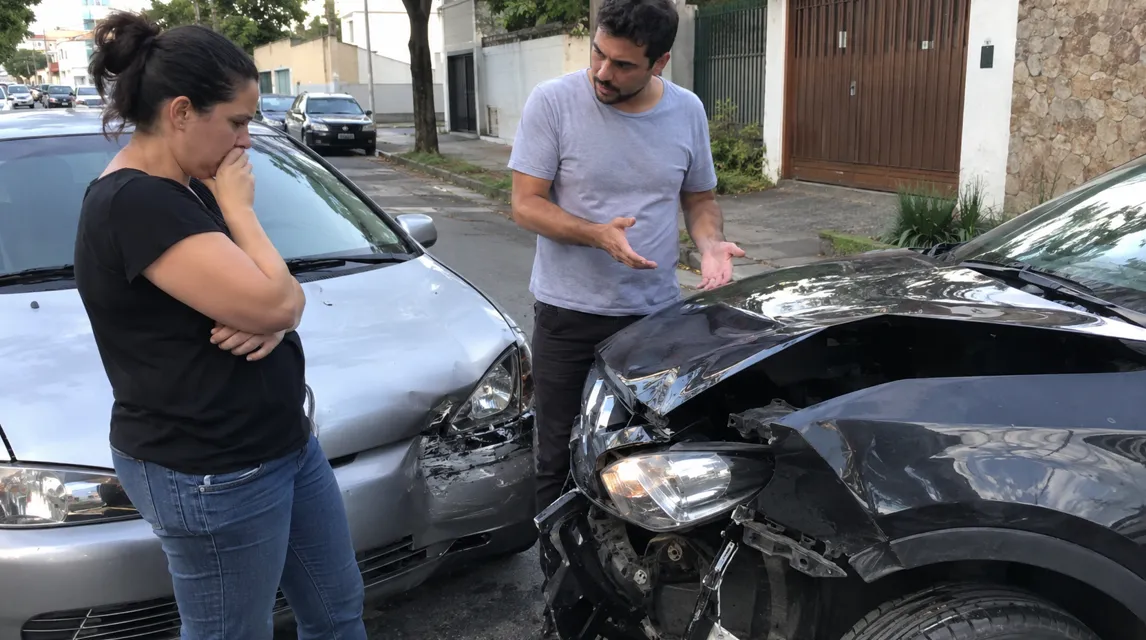
Você emprestou seu carro para um familiar, amigo ou outra pessoa de confiança e, durante o trajeto, aconteceu um acidente. Ao comunicar o sinistro, veio a surpresa: a seguradora informou que poderia negar a indenização porque você não estava dirigindo.
Essa situação gera uma dúvida importante: se outra pessoa bateu meu carro, o seguro pode negar a indenização simplesmente porque o motorista não era o titular da apólice?
A resposta é que o fato de outra pessoa estar dirigindo não provoca, por si só, a perda automática da cobertura do seguro. Entretanto, determinadas cláusulas contratuais, informações prestadas na contratação e circunstâncias do acidente podem modificar essa conclusão.
Além disso, a Lei nº 15.040/2024, em vigor desde dezembro de 2025, estabeleceu regras específicas sobre os deveres das seguradoras, as declarações dos segurados, o agravamento do risco e os prazos para análise de sinistros.
Neste artigo, você entenderá quando o seguro pode cobrir um acidente causado por outro motorista, quais situações podem justificar uma negativa e o que fazer quando a seguradora se recusa a pagar a indenização.
Se outra pessoa estava dirigindo meu carro e bateu, o seguro cobre?
Em muitos casos, sim. Quando o seguro foi contratado para proteger o veículo e não existe uma exclusão aplicável à situação, o simples fato de o proprietário não estar ao volante não significa que a seguradora esteja dispensada de cumprir o contrato.
Imagine que você tenha um veículo segurado e, excepcionalmente, peça ao seu irmão para utilizá-lo. Durante o percurso, ele se envolve em uma colisão.
Se o empréstimo foi ocasional, as informações fornecidas na contratação eram verdadeiras e não existe nenhuma circunstância contratual ou legal que afaste a cobertura, há fundamentos para exigir que a seguradora analise o sinistro conforme as garantias contratadas.
Por outro lado, a situação pode ser diferente quando o veículo é utilizado diariamente por alguém que não foi informado como motorista habitual ou quando existe uma exclusão contratual clara para determinado perfil de condutor.
Portanto, não basta identificar quem estava dirigindo no momento do acidente. É necessário compreender as condições da apólice e as circunstâncias concretas do sinistro.
O seguro do carro pertence ao veículo ou ao motorista?
Essa é uma das questões mais importantes para compreender uma negativa de indenização.
Tradicionalmente, os seguros automotivos são contratados para proteger determinado veículo contra riscos previstos na apólice, como colisão, roubo, furto e danos provocados por fenômenos naturais.
Entretanto, a regulamentação brasileira também permite a comercialização de seguros vinculados ao condutor, com características e coberturas próprias.
A Superintendência de Seguros Privados (Susep) esclarece que, desde setembro de 2021, existem modalidades de seguro vinculadas ao motorista, além dos contratos tradicionais vinculados ao automóvel.
Seguro vinculado ao veículo
Nessa modalidade, o objeto principal da proteção é o automóvel identificado na apólice.
Dependendo das condições contratadas, o seguro pode oferecer cobertura mesmo quando o veículo está sendo conduzido por outra pessoa autorizada.
Isso não significa, entretanto, que qualquer motorista esteja automaticamente coberto. A seguradora pode utilizar critérios de perfil e estabelecer exclusões específicas, desde que respeite a legislação aplicável.
Seguro vinculado ao condutor
Nessa modalidade, determinadas coberturas acompanham o motorista segurado, independentemente do veículo utilizado, observadas as condições do produto.
Essa distinção é relevante porque um seguro vinculado ao condutor pode possuir regras diferentes daquelas encontradas em uma apólice tradicional de automóvel.
Antes de discutir uma negativa, é indispensável identificar exatamente qual modalidade de seguro foi contratada.
Motorista principal e motorista eventual: qual é a diferença para o seguro?
Uma das razões mais frequentes para discussões com seguradoras é a diferença entre quem utiliza o veículo habitualmente e quem o dirige apenas em situações ocasionais.
Essa informação costuma fazer parte do questionário utilizado para calcular o valor do seguro.
Quem é considerado motorista principal?
O motorista principal é, em regra, aquele que utiliza o automóvel com maior frequência, conforme os critérios estabelecidos no questionário e nas condições da seguradora.
Por exemplo, se você é o proprietário do carro, mas sua esposa utiliza o veículo diariamente para trabalhar, pode ser necessário indicá-la como principal condutora.
A propriedade do automóvel e a condição de motorista principal não são necessariamente a mesma coisa.
Informar corretamente essa diferença é importante porque o perfil do condutor pode influenciar o risco analisado pela seguradora e o preço da contratação.
Quem é considerado motorista eventual?
O motorista eventual é aquele que utiliza o veículo ocasionalmente, sem assumir sua condução habitual.
Algumas situações comuns são:
- Um familiar que utiliza o automóvel excepcionalmente.
- Um amigo que dirige durante uma viagem.
- O cônjuge que conduz o carro em ocasiões específicas.
- Um motorista habilitado que substitui o proprietário em uma emergência.
- Uma pessoa de confiança que utiliza o veículo por um curto período.
Essas situações não possuem necessariamente o mesmo tratamento contratual. Algumas apólices estabelecem critérios relacionados à idade, frequência de utilização ou necessidade de informar motoristas adicionais.
Por isso, ser motorista eventual não significa automaticamente possuir cobertura, mas também não autoriza a seguradora a presumir uma irregularidade apenas porque outra pessoa estava dirigindo.
Quando a seguradora pode negar o seguro porque outra pessoa estava dirigindo?
Existem situações em que uma negativa pode encontrar fundamento nas condições contratadas ou na legislação.
Contudo, a seguradora precisa demonstrar a existência de uma justificativa juridicamente válida para afastar a cobertura.
1. Quando o motorista principal foi informado incorretamente de maneira intencional
Imagine que uma pessoa de 22 anos utilize determinado automóvel todos os dias, mas contrate o seguro informando que o motorista principal é seu pai, de 55 anos, com a finalidade de conseguir um preço menor.
Se ficar demonstrado que houve uma declaração falsa intencional sobre uma informação relevante para a avaliação do risco, a situação poderá justificar a perda da garantia.
O problema, nesse caso, não é simplesmente a idade do motorista ou o fato de outra pessoa estar dirigindo.
A questão central é a prestação intencional de informações falsas que influenciam a contratação ou o valor do seguro.
A Lei nº 15.040/2024 trata desse assunto no artigo 44, diferenciando o descumprimento intencional do dever de informar das situações em que existe erro sem intenção de enganar.
2. Quando existe uma exclusão contratual válida para determinado perfil
Algumas apólices possuem coberturas e exclusões relacionadas a motoristas de determinadas faixas etárias ou características.
Por exemplo, o contrato pode estabelecer que não existe cobertura para a condução por motoristas abaixo de determinada idade.
Se essa restrição foi apresentada de maneira clara, integra validamente o contrato e corresponde às circunstâncias do acidente, poderá ser utilizada pela seguradora.
Entretanto, é necessário verificar se a cláusula foi adequadamente informada, se sua aplicação é compatível com a legislação e se os fatos realmente se enquadram na exclusão.
Uma cláusula de exclusão não deve ser interpretada de maneira mais ampla do que seu conteúdo permite.
3. Quando o motorista estava embriagado
A condução de veículos sob efeito de álcool pode gerar consequências relevantes na análise da cobertura securitária.
O Superior Tribunal de Justiça possui decisões que reconhecem a possibilidade de afastamento da cobertura em situações envolvendo embriaguez e agravamento do risco.
Entretanto, a análise depende de fatores como a modalidade de seguro, a conduta do segurado, as circunstâncias do acidente e a legislação aplicável.
A Lei nº 15.040/2024 estabelece, em seu artigo 16, que a recusa de indenização baseada em relevante agravamento do risco exige a demonstração de relação causal entre esse agravamento e o sinistro.
Também é importante distinguir o seguro destinado aos prejuízos do próprio veículo da cobertura de responsabilidade civil destinada a proteger terceiros prejudicados.
Assim, a existência de álcool no contexto do acidente exige uma avaliação jurídica cuidadosa e não deve ser tratada como resposta automática para todas as modalidades de cobertura.
4. Quando o veículo passou a ser utilizado para uma finalidade diferente da declarada
O uso do automóvel também pode influenciar o contrato.
Imagine que um veículo tenha sido segurado para deslocamentos particulares, mas posteriormente passe a ser utilizado habitualmente em atividade comercial ou transporte remunerado.
Dependendo das informações exigidas na contratação, das regras do produto e da existência de uma alteração relevante do risco, essa mudança pode gerar consequências para a cobertura.
Isso não significa que qualquer utilização profissional ocasional provoque automaticamente a perda da indenização.
É necessário verificar as informações efetivamente solicitadas, as condições do seguro, a relevância da mudança e os deveres de comunicação aplicáveis.
5. Quando o veículo foi entregue a uma pessoa sem habilitação
Permitir que uma pessoa sem habilitação conduza o automóvel pode produzir consequências administrativas, civis e, conforme as circunstâncias, criminais.
No contrato de seguro, essa situação também pode gerar controvérsias sobre exclusões, risco assumido e responsabilidade do proprietário.
Entretanto, a conclusão sobre a indenização depende das condições da apólice, da legislação e da relação entre a irregularidade e o acidente, quando essa relação for juridicamente exigida.
Por isso, é importante não confundir uma infração de trânsito com a perda automática de toda cobertura securitária.
Emprestei meu carro para um amigo e ele bateu: posso perder o seguro?
O simples empréstimo do automóvel não significa, necessariamente, a perda da indenização.
Essa questão já foi analisada pelo Superior Tribunal de Justiça.
No julgamento do Recurso Especial nº 1.071.144/SP, a Quarta Turma examinou uma situação na qual uma segurada havia emprestado seu veículo a outra pessoa, que posteriormente sofreu um acidente.
O tribunal reconheceu que o mero empréstimo não era suficiente, por si só, para caracterizar o agravamento intencional do risco imputável à proprietária.
A decisão foi divulgada pelo próprio tribunal em publicação intitulada Empréstimo de veículo a terceiro não provoca automaticamente a perda da cobertura do seguro.
Esse precedente demonstra a importância de distinguir o ato de emprestar um veículo de uma conduta que efetivamente justifique a exclusão da cobertura.
Contudo, existem também decisões posteriores do STJ que reconhecem a validade de determinadas exclusões contratuais e a relevância da embriaguez do condutor. Por isso, nenhum precedente deve ser aplicado isoladamente, sem considerar suas particularidades.
O ponto fundamental é que a seguradora não pode substituir a análise das circunstâncias por uma conclusão genérica de que qualquer empréstimo elimina a proteção contratada.
O que mudou com a nova Lei dos Seguros em 2026?
A Lei nº 15.040, de 9 de dezembro de 2024, conhecida como Lei do Contrato de Seguro, entrou em vigor em 11 de dezembro de 2025, conforme comunicado da Susep.
A legislação passou a disciplinar de maneira mais específica diversas questões relacionadas às garantias securitárias, aos deveres de informação e à análise dos sinistros.
O texto completo pode ser consultado na Lei nº 15.040/2024, disponibilizada pela Câmara dos Deputados.
A seguradora precisa provar a existência de uma exclusão aplicável
O artigo 59 estabelece que as cláusulas relacionadas à exclusão de riscos, limitações ou perda de direitos devem receber interpretação restritiva.
Além disso, cabe à seguradora provar os fatos que sustentam a aplicação dessas restrições.
Na prática, essa regra é especialmente importante quando a empresa afirma que o acidente não possui cobertura porque outra pessoa estava dirigindo.
Não basta apresentar uma explicação vaga. É necessário identificar a disposição contratual relevante e demonstrar sua aplicação ao caso.
Existe diferença entre mentira intencional e erro na contratação
O artigo 44 da nova legislação estabelece consequências diferentes conforme a natureza do descumprimento do dever de informar.
Quando existe descumprimento doloso, ou seja, intencional, a lei prevê a perda da garantia.
Já quando o descumprimento é culposo, sem intenção de enganar, a regra estabelece a redução proporcional da garantia em relação à diferença entre o prêmio pago e aquele que seria devido.
A legislação também prevê situações específicas em que a garantia seria tecnicamente impossível ou corresponderia a um risco que a seguradora normalmente não aceita.
Isso significa que uma divergência nas informações da apólice não deve ser automaticamente tratada como fraude.
É necessário identificar o que foi informado, a relevância da informação e se houve intenção de enganar ou apenas erro.
O agravamento relevante do risco precisa ser analisado com critérios
Os artigos 13 a 16 disciplinam o agravamento do risco e suas consequências.
A lei diferencia o agravamento intencional e relevante das situações envolvendo descumprimento do dever de comunicação.
Além disso, estabelece exigências específicas para que a seguradora possa recusar a indenização em razão de um agravamento relevante ocorrido durante a execução contratual.
Essas disposições precisam ser interpretadas de maneira conjunta com as regras sobre informações prestadas na formação do contrato e exclusões de cobertura.
As cláusulas restritivas precisam ser claras
O artigo 48 determina que as regras sobre exclusões, perda de direitos e limitações sejam apresentadas de maneira clara, compreensível e destacada, sob pena de nulidade.
Portanto, quando a seguradora utiliza determinada condição para negar uma indenização, é importante analisar como essa informação foi efetivamente apresentada ao contratante.
Uma restrição escondida em documentos pouco claros pode gerar uma discussão diferente daquela envolvendo uma exclusão expressamente informada e compreendida.
Vale destacar que a aplicação da nova legislação a contratos celebrados anteriormente à sua vigência pode envolver questões de direito intertemporal. Por isso, a data da contratação, das renovações e do sinistro deve ser considerada na análise jurídica.
O que o STJ entende sobre o seguro negado por causa de outro motorista?
O Superior Tribunal de Justiça já examinou diversas controvérsias envolvendo o perfil do condutor, as declarações prestadas durante a contratação e o agravamento do risco.
Essas decisões ajudam a compreender por que algumas negativas podem ser consideradas legítimas, enquanto outras podem ser contestadas.
Empréstimo ocasional do veículo
No REsp nº 1.071.144/SP, julgado em 2014, o tribunal reconheceu que o empréstimo do veículo não representava, isoladamente, agravamento intencional do risco suficiente para afastar a cobertura.
A decisão reforça a necessidade de avaliar a conduta do segurado e as circunstâncias concretas.
Informações falsas sobre o uso do automóvel
Em outro julgamento, o REsp nº 1.340.100/GO, a Terceira Turma analisou informações inverídicas sobre a utilização e a destinação de um automóvel.
Naquele caso, as declarações influenciaram o enquadramento do risco e o valor do seguro.
O tribunal reconheceu a relevância da boa-fé contratual e as consequências da prestação intencional de informações falsas.
O entendimento foi apresentado em publicação oficial do STJ sobre a perda da indenização por declarações falsas na contratação do seguro.
Condutor alcoolizado e agravamento do risco
No REsp nº 1.485.717/SP, a Terceira Turma examinou um acidente provocado por motorista de uma empresa segurada que estava embriagado.
Naquele julgamento, o tribunal reconheceu circunstâncias capazes de afastar a garantia securitária.
O precedente demonstra que a análise sobre o empréstimo de veículos não elimina a possibilidade de aplicação de exclusões em situações específicas.
É importante observar que esses julgamentos foram proferidos sob a legislação anterior à Lei nº 15.040/2024.
Para acidentes e contratos submetidos à nova legislação, a análise também deve considerar as regras atualmente vigentes.
Meu filho bateu meu carro e não estava incluído no seguro. A seguradora pode negar?
Essa situação exige atenção especial ao questionário preenchido durante a contratação.
Algumas seguradoras perguntam se existem pessoas de determinadas faixas etárias que utilizam o veículo, mesmo ocasionalmente.
Outras adotam critérios específicos para a definição do motorista principal ou para a contratação de coberturas adicionais.
Minha esposa ou meu marido estava dirigindo quando bateu. O seguro pode negar?
O casamento ou a união estável não determina, por si só, a existência ou a ausência de cobertura.
O fato de o motorista ser cônjuge do segurado não significa que todas as restrições contratuais deixam de existir.
Por outro lado, também não autoriza uma negativa automática.
Se o casal utiliza o automóvel de maneira compartilhada, é importante verificar quais informações foram prestadas no momento da contratação.
Se apenas uma pessoa utiliza o carro habitualmente e a outra dirige em situações excepcionais, a análise pode ser diferente daquela em que ambos utilizam o veículo diariamente.
Por isso, sempre que houver uma mudança relevante na rotina de utilização do automóvel, é recomendável consultar a seguradora e verificar a necessidade de atualizar o perfil contratado.
E se outra pessoa bateu no meu carro enquanto eu não estava dirigindo?
Existe uma diferença importante entre emprestar o veículo para outra pessoa e ter o carro atingido por um motorista responsável pelo acidente.
Imagine que você tenha emprestado seu automóvel a um familiar e, durante o trajeto, outro motorista avance uma sinalização e provoque uma colisão.
Nessa situação, além das condições da sua própria apólice, será necessário avaliar a responsabilidade de quem provocou o acidente.
O proprietário poderá ter diferentes possibilidades de buscar o ressarcimento, conforme as circunstâncias:
- Solicitar a cobertura de colisão da própria apólice, quando existente e aplicável.
- Buscar reparação diretamente da pessoa responsável pelo acidente.
- Verificar a existência de cobertura de responsabilidade civil no seguro do motorista causador.
- Examinar as possibilidades de solução administrativa ou judicial quando houver recusa de pagamento.
Se o carro estava estacionado e foi atingido por outro veículo, a análise também dependerá da identificação do responsável, das provas e das coberturas disponíveis.
Não estar ao volante no momento da colisão não elimina automaticamente o direito de buscar reparação pelos prejuízos sofridos.
O seguro cobre os danos causados a outros carros quando outra pessoa dirige o meu?
É necessário diferenciar a cobertura de colisão do próprio veículo da cobertura de responsabilidade civil facultativa.
Danos ao próprio automóvel
A cobertura de colisão, quando contratada, tem como finalidade proteger o interesse segurado contra determinados danos ao próprio veículo.
O valor da indenização, a existência de franquia e as condições para reparação ou indenização integral dependem da apólice.
Danos causados a terceiros
A cobertura de responsabilidade civil facultativa pode garantir, dentro dos limites contratados, determinadas obrigações de indenizar terceiros prejudicados.
Isso significa que uma mesma colisão pode envolver duas análises distintas: os prejuízos sofridos pelo veículo segurado e aqueles causados a outras pessoas.
Uma discussão sobre a exclusão de determinada cobertura não deve ser automaticamente estendida a todas as demais sem a análise das regras aplicáveis.
O Superior Tribunal de Justiça também possui decisões que reconhecem particularidades importantes da proteção de terceiros prejudicados em seguros de responsabilidade civil.
Portanto, quando outra pessoa conduz o automóvel e causa danos materiais ou pessoais, é fundamental identificar quais garantias foram contratadas e quem está buscando a indenização.
O seguro foi negado porque outra pessoa dirigia. O que fazer agora?
Receber uma negativa não significa necessariamente que a discussão está encerrada.
A decisão pode ser analisada para identificar se está fundamentada nas condições contratuais e na legislação aplicável.
1. Solicite a justificativa completa da negativa
Peça à seguradora uma explicação formal indicando por que a indenização foi recusada.
A resposta deve permitir identificar os fatos considerados relevantes e a cláusula ou fundamento utilizado.
O artigo 86, parágrafo 6º, da Lei nº 15.040/2024 estabelece que a recusa de cobertura deve ser expressa e motivada.
2. Solicite os documentos utilizados na análise
O artigo 83 da nova legislação trata do acesso aos documentos produzidos ou obtidos durante a regulação e a liquidação do sinistro que fundamentaram a negativa.
Existem exceções legais para documentos protegidos por sigilo ou que possam causar danos a terceiros.
Mesmo assim, o dispositivo representa uma proteção importante para quem precisa compreender os motivos da decisão.
3. Compare a negativa com a apólice
Verifique se a cláusula mencionada realmente existe e se corresponde às circunstâncias do acidente.
Também é importante analisar se ela foi apresentada de maneira clara na contratação.
Uma seguradora não pode utilizar qualquer restrição genérica para justificar uma negativa que não se enquadra nas condições contratadas.
4. Verifique as informações prestadas sobre o motorista
Analise o questionário preenchido durante a contratação e identifique quem foi declarado como condutor principal.
Procure verificar também se existiam perguntas sobre outros motoristas, idade, utilização profissional e frequência de condução.
Se houver divergências, será necessário compreender sua origem e relevância.
5. Avalie a possibilidade de apresentar uma contestação
Quando existirem fundamentos para questionar a decisão, o segurado poderá apresentar um pedido formal de reconsideração.
Essa manifestação deve explicar os fatos, apontar as inconsistências da negativa e apresentar documentos que sustentem a solicitação.
É recomendável preservar o comprovante de envio e a resposta da seguradora.
6. Procure uma análise jurídica quando necessário
Uma negativa baseada na identidade do motorista pode envolver diferentes questões jurídicas, incluindo interpretação contratual, deveres de informação, exclusões de cobertura e regras sobre agravamento do risco.
Por isso, uma análise individualizada pode ajudar a identificar se existem fundamentos para contestar a recusa.
O escritório Marcelo Duquia Advocacia atua em Direito Securitário e oferece orientação jurídica sobre controvérsias envolvendo contratos de seguro.
Saiba como solicitar uma análise jurídica da negativa do seu seguro.
FAQ - Perguntas frequentes
O seguro pode negar porque o motorista tinha menos de 25 anos?
Pode existir uma exclusão contratual relacionada à faixa etária do condutor. Sua validade e aplicação dependem da clareza da cláusula, das condições de contratação, dos fatos envolvidos e da legislação aplicável. A idade, por si só, não permite presumir que todas as apólices possuem a mesma restrição.
Se outra pessoa estava dirigindo e tinha bebido, o seguro cobre?
A embriaguez pode ter consequências relevantes para a cobertura do seguro automotivo. O resultado depende da modalidade contratada, da conduta do segurado, das circunstâncias do acidente e das regras aplicáveis. A nova Lei dos Seguros estabelece exigências específicas para a recusa baseada em agravamento relevante do risco.
Se o motorista estava sem CNH, perco automaticamente o seguro?
Não é possível afirmar que toda situação envolvendo condutor sem habilitação produz automaticamente a perda de qualquer cobertura. A condução sem habilitação pode gerar consequências legais e contratuais importantes, mas a análise securitária exige verificar a apólice e as circunstâncias concretas.
Se eu informar o motorista errado na contratação, posso perder a indenização?
Sim, dependendo das circunstâncias. A prestação intencional de informações falsas relevantes pode justificar a perda da garantia. A Lei nº 15.040/2024 também diferencia essa situação de erros sem intenção de enganar, estabelecendo consequências próprias para cada hipótese.
O seguro foi negado por quebra de perfil. O que significa?
A expressão geralmente indica que a seguradora identificou alguma divergência entre as informações utilizadas para calcular o risco e as circunstâncias reais de utilização do veículo. Essa divergência pode envolver o motorista habitual, a idade de condutores ou a finalidade de uso do automóvel. A existência de uma quebra de perfil alegada pela empresa não significa, necessariamente, que houve fraude.
A seguradora pode negar a indenização depois de 30 dias?
A Lei nº 15.040/2024 estabelece, como regra geral, prazo de 30 dias para a manifestação sobre a cobertura, contado da apresentação dos elementos necessários. Existem hipóteses legais de suspensão e regras específicas para situações de maior complexidade. O artigo 86 também prevê consequência para a ausência de manifestação no prazo legal, devendo cada caso ser analisado conforme as condições aplicáveis.
Posso receber indenização por danos morais se o seguro for negado indevidamente?
A possibilidade depende das circunstâncias concretas. Uma negativa considerada indevida não gera automaticamente direito à reparação por danos morais. É necessário avaliar se existem os requisitos legais para esse tipo de indenização.
Conclusão
Quando outra pessoa está dirigindo um automóvel segurado e acontece um acidente, a cobertura não depende exclusivamente de quem estava ao volante.
O resultado exige a análise conjunta da modalidade do seguro, das garantias contratadas, do perfil informado, da frequência de utilização do veículo e das circunstâncias do sinistro.
O empréstimo ocasional de um automóvel, por si só, não representa necessariamente uma justificativa suficiente para afastar a indenização. Entretanto, exclusões contratuais válidas, declarações intencionalmente falsas e determinadas situações de agravamento do risco podem produzir consequências diferentes.
A Lei nº 15.040/2024 trouxe regras importantes sobre a clareza das exclusões, os deveres de informação, a prova dos fatos que fundamentam uma restrição e os procedimentos de regulação dos sinistros.
Por isso, quando uma seguradora afirma que não pagará a indenização simplesmente porque o proprietário não estava dirigindo, é importante compreender exatamente qual fundamento está sendo utilizado.
A principal orientação é não considerar toda negativa automaticamente correta ou incorreta. A existência do direito à indenização depende do contrato, das provas disponíveis e da legislação aplicável.
Conhecer essas diferenças permite ao segurado compreender melhor seus direitos, reconhecer situações que exigem esclarecimentos e tomar decisões informadas diante de uma controvérsia securitária.
Perguntas frequentes
Dúvidas comuns sobre direito securitário
A seguradora pode negar pagamento do seguro?
Sim, desde que exista justificativa contratual ou fraude comprovada.
O que fazer quando o seguro é negado?
O segurado pode solicitar revisão da negativa e buscar solução judicial se necessário.
A seguradora pode cancelar o seguro sem aviso?
Em regra não. O cancelamento deve respeitar as condições contratuais.
Seguro de vida pode ser negado por doença pré-existente?
Depende das informações fornecidas na contratação e das cláusulas da apólice.

Conteúdo informativo do escritório, escrito com base na legislação e na jurisprudência brasileiras e publicado conforme o Código de Ética e Disciplina da OAB e o Provimento 205/2021.
-
 Marcelo Duquia Advogado OAB/RS 66.806
-
 Tainara Lewandowski Advogada OAB/RS 111.301
-
 Tatiana Gruppelli Advogada OAB/RS 58.302
Aviso: conteúdo informativo, de caráter geral, que não substitui a consulta a um advogado. Cada caso depende dos documentos e dos fatos. Para uma orientação sobre a sua situação, fale com o escritório.