


Seguro rural negado por seca, geada, granizo ou excesso de chuva: quando o produtor pode cobrar a seguradora? | Marcelo Duquia Advogados
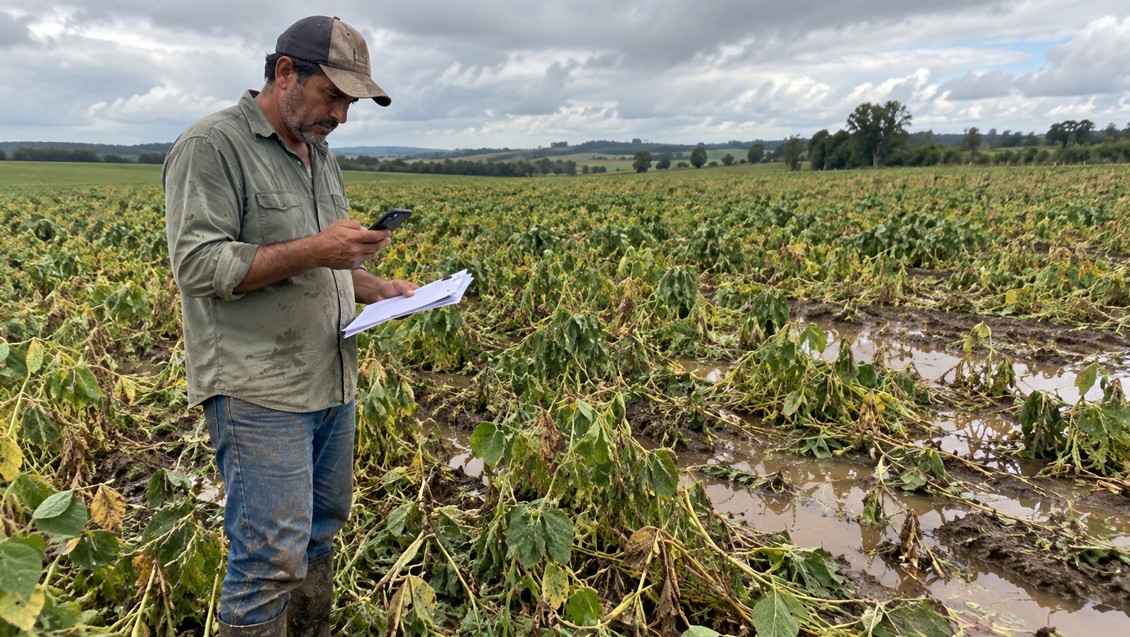
A seca comprometeu a produtividade. A geada atingiu a lavoura poucos dias antes da colheita. O granizo destruiu parte da plantação. Ou o excesso de chuva impediu o desenvolvimento esperado da cultura. Quando existe seguro rural contratado, é natural que o produtor espere receber a indenização prevista na apólice.
O problema começa quando, após comunicar o sinistro e passar pela vistoria, o produtor recebe uma negativa da seguradora ou uma indenização muito inferior ao prejuízo que imaginava estar protegido pelo seguro.
Isso não significa, automaticamente, que a seguradora esteja correta. Também não significa que toda perda provocada pelo clima obrigue a seguradora a indenizar. A resposta depende principalmente da cobertura contratada, das condições da apólice, da causa efetiva da perda, da documentação da lavoura e dos critérios utilizados na regulação do sinistro.
Desde 11 de dezembro de 2025, esse tipo de análise também deve considerar a Lei 15.040/2024, atual Lei do Contrato de Seguro, que trouxe regras importantes sobre interpretação das apólices, exclusões de cobertura, produção de provas, regulação de sinistros e justificativa das negativas.
O seguro rural cobre perdas provocadas por seca, geada, granizo e excesso de chuva?
Pode cobrir. Esses eventos estão entre os principais riscos climáticos encontrados no seguro agrícola brasileiro, mas a existência da cobertura precisa ser confirmada na apólice específica contratada pelo produtor.
O próprio Ministério da Agricultura e Pecuária explica que o seguro rural funciona como instrumento de proteção do produtor contra perdas e que o seguro agrícola pode proteger a produção contra fenômenos meteorológicos adversos.
Entre os eventos frequentemente encontrados nos produtos disponíveis no mercado estão:
- seca;
- geada;
- granizo;
- chuva excessiva;
- ventos fortes;
- incêndio e raio;
- variação excessiva de temperatura;
- outros eventos previstos especificamente nas condições contratadas.
No entanto, é importante compreender uma diferença fundamental. O seguro não protege automaticamente o produtor contra qualquer redução de produtividade. Ele protege contra os riscos definidos no contrato e dentro dos critérios estabelecidos para a cobertura.
Quando o produtor pode contestar a negativa do seguro rural?
A negativa pode ser questionada quando existirem indícios de que o evento ocorrido estava coberto pela apólice e a justificativa utilizada pela seguradora não corresponde ao contrato, às provas do sinistro ou às regras aplicáveis ao seguro.
Na prática, o primeiro passo não deve ser simplesmente discutir se houve perda. É necessário comparar quatro elementos: o que foi contratado, o que realmente aconteceu na lavoura, quais provas existem e qual foi o motivo formal apresentado pela seguradora.
Se você recebeu uma negativa e precisa avaliar tecnicamente os documentos do seguro, é possível solicitar uma análise do caso e da documentação.
A apólice é o ponto de partida da análise
Dois produtores podem sofrer exatamente a mesma geada e receber respostas diferentes das seguradoras porque contrataram produtos com condições distintas. Por isso, não basta saber que existe um seguro rural.
É necessário identificar qual risco foi efetivamente segurado, qual cultura foi declarada, qual área foi incluída, qual produtividade foi considerada e quais limitações foram estabelecidas.
Documentos que precisam ser conferidos
Uma análise cuidadosa normalmente considera, conforme o caso:
- proposta de contratação;
- apólice ou certificado de seguro;
- condições gerais;
- condições especiais;
- condições particulares;
- endossos eventualmente emitidos;
- comprovantes relacionados ao prêmio;
- mapas e identificação da área segurada;
- comunicação do sinistro;
- laudos de vistoria;
- documentos apresentados pelo produtor;
- correspondência da seguradora;
- carta de negativa ou demonstrativo da indenização.
A SUSEP esclarece que as condições contratuais dos seguros de danos estabelecem direitos e obrigações e devem identificar as coberturas, restrições e demais condições aplicáveis ao contrato.
O que mudou com a Lei 15.040/2024 para quem teve seguro negado?
A Lei 15.040/2024 passou a vigorar em 11 de dezembro de 2025 e estabeleceu um novo marco jurídico para os contratos de seguro no Brasil. Para sinistros sujeitos à nova legislação, algumas regras são especialmente relevantes na análise de uma negativa.
Exclusões e limitações precisam ser interpretadas de forma restritiva
O artigo 59 da Lei 15.040/2024 determina que cláusulas referentes à exclusão de riscos e prejuízos ou que impliquem limitação ou perda de direitos sejam interpretadas de maneira restritiva quanto à sua incidência e abrangência.
A mesma regra estabelece que cabe à seguradora provar o suporte fático da exclusão que pretende aplicar. Isso pode ter grande importância quando a negativa afirma, por exemplo, que a perda decorreu de uma situação excluída da apólice.
Dúvidas no contrato podem favorecer o segurado
A legislação também determina que o contrato de seguro deve ser interpretado e executado segundo a boa-fé.
Quando documentos elaborados pela seguradora apresentarem dúvidas, contradições, obscuridades ou ambiguidades, a Lei 15.040/2024 prevê interpretação no sentido mais favorável ao segurado, beneficiário ou terceiro prejudicado, conforme a situação.
A seguradora deve indicar os fundamentos da negativa
A simples informação de que o sinistro não possui cobertura pode não ser suficiente. A legislação atual estabelece que a recusa de cobertura deve ser expressa e motivada.
Além disso, segundo o artigo 86 da Lei 15.040/2024, a seguradora não pode posteriormente alterar livremente o fundamento utilizado para negar a cobertura, salvo quando tomar conhecimento posterior de fatos anteriormente desconhecidos.
Existe prazo para a seguradora analisar o sinistro?
Sim. O artigo 86 da Lei 15.040/2024 estabelece, como regra, prazo máximo de 30 dias para a seguradora se manifestar sobre a cobertura, contado da apresentação da reclamação ou do aviso de sinistro acompanhado dos elementos necessários à decisão.
A legislação permite pedidos justificados de documentos complementares e prevê hipóteses de suspensão do prazo. Também permite que a autoridade fiscalizadora estabeleça prazo superior para determinados seguros cuja análise apresente maior complexidade, observado o limite previsto pela própria lei.
Por isso, não é correto analisar o prazo apenas contando 30 dias desde a primeira comunicação. É necessário verificar quais documentos foram exigidos, quando foram entregues e se as solicitações realizadas pela seguradora estavam relacionadas à análise do sinistro.
O produtor pode pedir os documentos utilizados para negar o seguro?
Essa é uma mudança particularmente relevante para quem pretende revisar uma negativa.
O artigo 82 da Lei 15.040/2024 estabelece que o relatório de regulação e liquidação do sinistro é documento comum às partes. Já o artigo 83 determina que, negada a cobertura total ou parcialmente, a seguradora deverá entregar ao interessado os documentos produzidos ou obtidos durante a regulação que fundamentaram a decisão, observadas as exceções legais de confidencialidade ou sigilo.
Isso significa que uma análise consistente da negativa não precisa se limitar à carta final enviada pela seguradora. Os fundamentos técnicos utilizados na regulação também podem ser relevantes.
Por que seguros rurais são negados depois de uma seca?
A seca é um dos principais eventos capazes de gerar perdas significativas na agricultura. Mesmo quando a apólice possui cobertura relacionada à estiagem, podem surgir discussões sobre causa da perda, período de cobertura, produtividade, época de plantio, manejo e enquadramento da lavoura.
Uma negativa pode alegar, por exemplo, que a queda de produtividade teria sido provocada por fator diferente daquele coberto pelo contrato. Nesse cenário, torna-se essencial analisar os dados agronômicos e meteorológicos utilizados pela seguradora.
O fato de existir seca na região é suficiente?
Nem sempre. A ocorrência regional de estiagem é uma informação importante, mas o sinistro normalmente precisa ser relacionado à área efetivamente segurada e aos danos ocorridos naquela lavoura.
Por isso, registros meteorológicos, laudos, imagens, informações da propriedade, histórico da cultura e demais documentos técnicos podem ser relevantes para demonstrar a relação entre o evento climático e a perda.
E quando a seguradora nega o seguro por causa de geada?
A geada pode causar danos severos em diferentes culturas e fases do desenvolvimento da planta. Quando a apólice contempla esse risco, a controvérsia normalmente está menos na existência do fenômeno e mais em como ele afetou a lavoura e se as condições previstas no contrato foram preenchidas.
É importante preservar provas da condição da cultura imediatamente após o evento. Fotografias identificáveis, registros de temperatura, relatórios agronômicos e comunicações feitas à seguradora podem ganhar importância na reconstrução do sinistro.
Seguro rural negado após granizo pode ser contestado?
Sim, desde que existam fundamentos para demonstrar que o evento estava coberto e que a negativa não corresponde às condições efetivamente contratadas.
O granizo pode deixar sinais bastante evidentes na lavoura, mas ainda podem existir divergências sobre extensão da área atingida, percentual de dano, produtividade esperada e possibilidade de recuperação da cultura.
Nesses casos, o ponto central pode deixar de ser a existência do granizo e passar a ser a metodologia utilizada para calcular o prejuízo indenizável.
Excesso de chuva também pode gerar indenização?
Pode, quando a cobertura contratada compreender esse risco e os requisitos previstos na apólice estiverem presentes.
Chuvas excessivas podem provocar encharcamento do solo, perda de produtividade, dificuldade de desenvolvimento da planta, impossibilidade de colheita ou outros efeitos. Entretanto, é necessário separar o evento climático efetivamente coberto de problemas que possam possuir tratamento contratual diferente.
Por isso, a expressão "choveu demais" não resolve sozinha a questão jurídica. É preciso identificar como a apólice define o risco e qual foi a causa tecnicamente apontada para a perda.
A seguradora pode alegar que o plantio ocorreu fora do período permitido?
Esse é um dos pontos que podem aparecer em discussões envolvendo seguro agrícola. Dependendo do produto contratado, podem existir critérios relacionados à época de plantio, cultura, localização, tipo de solo e parâmetros técnicos utilizados para aceitação do risco.
Quando esse argumento aparece somente depois do sinistro, deve ser analisado com atenção o histórico completo da contratação. É importante verificar quais informações foram prestadas à seguradora, quais documentos estavam disponíveis no momento da contratação e qual regra contratual fundamenta a negativa.
O Zoneamento Agrícola de Risco Climático pode interferir no seguro?
O Zoneamento Agrícola de Risco Climático, conhecido como ZARC, é uma importante ferramenta de gestão do risco agrícola no Brasil. Ele indica períodos de plantio associados a diferentes níveis de risco, levando em consideração cultura, município, características do solo e outros elementos técnicos.
A relevância do ZARC para determinado sinistro depende do produto contratado e das condições aplicáveis à apólice. Portanto, não é adequado afirmar que qualquer divergência em relação ao zoneamento automaticamente elimina o direito à indenização sem examinar o contrato e o caso concreto.
A seguradora pode negar alegando falha de manejo?
Pode existir discussão sobre manejo quando a seguradora entende que o dano não decorreu exclusivamente do fenômeno climático coberto ou que determinada conduta contribuiu de maneira relevante para a perda.
Entretanto, uma alegação dessa natureza precisa ser confrontada com os fatos. Devem ser examinados os laudos, as condições da lavoura, as práticas realizadas, a cláusula invocada e a efetiva relação entre a suposta falha e o prejuízo.
A legislação atual também merece atenção nesse ponto. A Lei 15.040/2024 estabelece regras específicas para hipóteses de agravamento relevante do risco e prevê, em seu artigo 16, que, sobrevindo o sinistro, a seguradora somente poderá recusar a indenização com fundamento em agravamento relevante quando demonstrar o nexo causal exigido pela lei.
O produtor precisa comunicar o sinistro rapidamente?
Sim. Após tomar conhecimento do sinistro ou de sua iminência, é importante comunicar a seguradora pelos meios adequados e conservar a comprovação da comunicação.
O artigo 66 da Lei 15.040/2024 estabelece deveres relacionados à comunicação, fornecimento de informações e adoção de providências necessárias e úteis para evitar ou reduzir os efeitos do sinistro.
Na prática, não é recomendável esperar a colheita terminar para somente depois informar que houve uma perda climática. A demora pode dificultar a vistoria e a produção de provas sobre as condições existentes no momento do evento.
O produtor pode colher a lavoura antes da vistoria?
Esse é um ponto que exige bastante cuidado. Dependendo das circunstâncias e das condições do seguro, alterar a área atingida antes da vistoria pode dificultar a avaliação do dano.
A Lei 15.040/2024 também prevê dever de preservação de elementos relacionados ao sinistro. Por isso, antes de colher, replantar, eliminar plantas ou modificar substancialmente a área atingida, é importante verificar as orientações da seguradora e documentar cuidadosamente a situação.
Ao mesmo tempo, existem situações em que aguardar indefinidamente pode aumentar o prejuízo. Cada caso deve ser analisado considerando as condições agronômicas, contratuais e as comunicações já realizadas.
Quais provas podem fortalecer a análise de um seguro rural negado?
Não existe um único documento capaz de resolver todos os casos. Quanto melhor estiver documentada a contratação e a ocorrência climática, mais precisa tende a ser a avaliação da negativa.
Entre os documentos que podem ser relevantes estão:
- apólice completa e respectivos anexos;
- proposta de seguro;
- comprovantes relacionados à contratação;
- mapa da área segurada;
- notas fiscais de sementes, fertilizantes e insumos;
- registros de plantio;
- fotografias e vídeos da lavoura;
- imagens anteriores e posteriores ao evento;
- registros meteorológicos;
- laudos agronômicos;
- relatórios de assistência técnica;
- informações de produtividade histórica;
- comunicação de sinistro;
- protocolos de atendimento;
- laudo elaborado durante a vistoria;
- relatório da regulação do sinistro;
- carta de negativa;
- memória de cálculo de eventual indenização oferecida.
Quanto maior o valor envolvido, maior tende a ser a importância de uma análise conjunta entre os aspectos jurídicos, contratuais, agronômicos e financeiros.
A seguradora pode pagar menos do que o prejuízo total da lavoura?
Sim. Seguro rural não necessariamente corresponde ao valor integral de toda perda econômica sofrida pelo produtor.
A indenização depende de elementos como importância segurada, limite contratado, nível de cobertura, produtividade garantida, franquia, participação do segurado no risco e fórmula de cálculo prevista na apólice.
Assim, indenização inferior ao prejuízo não significa automaticamente pagamento incorreto. O que precisa ser verificado é se a seguradora aplicou corretamente os critérios estabelecidos no contrato.
Como identificar possível erro no cálculo da indenização?
O produtor deve solicitar e conferir a memória de cálculo utilizada para chegar ao valor oferecido. A análise pode envolver produtividade segurada, produtividade obtida, preço considerado, percentual de cobertura, área atingida e demais parâmetros previstos na apólice.
A Lei 15.040/2024 estabelece ainda que, quando houver dúvida sobre critérios e fórmulas destinados à apuração da dívida da seguradora, devem ser utilizados aqueles mais favoráveis ao segurado ou beneficiário, respeitada a vedação ao enriquecimento sem causa.
Se a divergência envolver valores expressivos ou metodologia complexa, uma revisão técnica do cálculo pode ser tão importante quanto a análise da própria negativa.
O que fazer imediatamente depois de receber uma negativa?
Receber a carta de negativa não significa que o produtor precise concordar com a conclusão. O mais importante é preservar documentos e compreender exatamente qual fundamento foi utilizado.
- Guarde a carta ou comunicação formal da negativa.
- Solicite a apólice completa e todos os documentos contratuais.
- Organize os protocolos de comunicação do sinistro.
- Solicite os documentos da regulação e os fundamentos técnicos da decisão.
- Separe fotografias, vídeos, laudos e registros meteorológicos.
- Preserve documentos sobre plantio, manejo e produtividade.
- Confira qual cláusula foi utilizada para excluir ou limitar a cobertura.
- Verifique se o evento efetivamente ocorrido corresponde ao risco contratado.
- Analise eventual diferença entre o laudo técnico e a justificativa final da seguradora.
- Avalie os prazos aplicáveis antes de deixar o assunto sem providências.
Quando a perda possui impacto relevante sobre o caixa da propriedade ou sobre o pagamento de financiamentos da safra, pode ser recomendável submeter a apólice, a negativa e os documentos do sinistro a uma análise jurídica individualizada.
A seguradora precisa provar que existe uma exclusão aplicável?
A atual Lei do Contrato de Seguro trouxe uma regra importante sobre esse tema. Segundo o artigo 59 da Lei 15.040/2024, as cláusulas de exclusão de riscos e prejuízos e aquelas que impliquem limitação ou perda de direitos devem ser interpretadas restritivamente.
Além disso, a lei estabelece que cabe à seguradora provar o suporte fático da exclusão invocada.
Isso não significa que toda negativa será considerada inválida. Significa que a aplicação de uma exclusão precisa estar relacionada aos fatos concretos do sinistro e aos limites previstos no contrato.
Quem deve provar a causa da perda da lavoura?
Esse é um dos pontos mais importantes de uma disputa envolvendo seguro rural.
O artigo 74 da Lei 15.040/2024 prevê que, apresentados pelo interessado elementos que indiquem a existência de lesão ao interesse garantido, cabe à seguradora provar que a lesão não existiu ou que não decorreu, total ou parcialmente, dos riscos predeterminados no contrato.
Na prática, isso reforça a importância de o produtor reunir elementos consistentes sobre a ocorrência do dano. Fotografias genéricas ou relatos sem identificação da área podem ter utilidade limitada quando comparados com documentação técnica organizada.
Existe prazo para cobrar judicialmente uma indenização de seguro negada?
Sim, e esse ponto merece atenção especial porque questões de prescrição podem impedir a análise do próprio mérito da discussão.
A Lei 15.040/2024 prevê, para situações submetidas ao novo regime, prazo de um ano contado da ciência da recusa expressa e motivada da seguradora para a pretensão do segurado de exigir determinadas prestações relacionadas ao contrato, incluindo a indenização securitária.
A definição do prazo efetivamente aplicável pode depender da data do contrato, do sinistro, da negativa e de outras circunstâncias jurídicas. Por essa razão, o produtor não deve deixar uma negativa sem análise durante longo período imaginando que poderá discutir o assunto a qualquer momento.
Seguro rural com subvenção do Governo Federal muda o direito à indenização?
O Programa de Subvenção ao Prêmio do Seguro Rural, conhecido como PSR, permite que o Governo Federal participe do custo do prêmio pago pelo produtor.
A Lei 10.823/2003 disciplina a subvenção econômica ao prêmio do seguro rural. O Ministério da Agricultura e Pecuária mantém informações oficiais sobre o programa e os produtos disponíveis.
A existência da subvenção, entretanto, não transforma todo prejuízo agrícola em indenização automática. A análise do sinistro continua dependendo da cobertura efetivamente contratada e das condições aplicáveis à apólice.
Uma negativa pode ser válida?
Sim. Existem situações em que a negativa pode estar de acordo com o contrato e com a legislação.
Isso pode ocorrer, por exemplo, quando ficar comprovado que o evento não estava coberto, que a área atingida não correspondia à área segurada ou que determinada condição essencial prevista no contrato não foi atendida.
O ponto principal é que a validade da negativa não deve ser presumida apenas porque foi emitida pela seguradora. Ela precisa ser confrontada com o contrato, as provas e as regras jurídicas aplicáveis.
Quando a discussão sobre seguro rural pode exigir perícia?
Questões envolvendo agricultura frequentemente dependem de conhecimentos técnicos que ultrapassam a simples leitura da apólice.
Uma perícia ou análise especializada pode ser relevante quando existe discussão sobre:
- causa agronômica da perda;
- intensidade da seca;
- efeitos da geada;
- extensão dos danos provocados pelo granizo;
- impacto do excesso de chuva;
- produtividade possível da lavoura;
- qualidade do manejo;
- fase de desenvolvimento da cultura;
- percentual efetivo de perda;
- metodologia utilizada pela seguradora.
Em demandas de maior valor econômico, a prova técnica pode ser decisiva para separar uma perda decorrente de risco segurado de outros fatores que também possam ter afetado a produtividade.
Seguro rural negado pode comprometer financiamento e crédito da safra
A negativa da seguradora muitas vezes não representa apenas uma discussão sobre indenização. O produtor pode ter estruturado a safra contando com a proteção securitária para reduzir o impacto financeiro de um evento climático severo.
Quando a produção sofre perda relevante, podem surgir reflexos sobre capital de giro, pagamento de fornecedores, financiamento rural e capacidade de investimento na safra seguinte.
Por isso, seguros rurais de valores elevados devem ser analisados considerando não apenas a carta de negativa, mas todo o contexto contratual e econômico da operação.
FAQ - Perguntas frequentes
Excesso de chuva dá direito à indenização do seguro rural?
Pode dar, quando o risco estiver coberto e a perda se enquadrar nas condições contratadas. É necessário demonstrar a relação entre as chuvas excessivas e o prejuízo verificado na cultura segurada.
A seguradora pode negar o seguro dizendo que a produtividade já era baixa?
A alegação deve ser analisada junto com a produtividade considerada na contratação, histórico da lavoura, critérios da apólice e provas técnicas do sinistro. Uma afirmação genérica não permite concluir, isoladamente, que a negativa esteja correta.
A seguradora pode negar por plantio fora do ZARC?
A relevância do ZARC depende das condições do produto e das regras aplicáveis ao seguro contratado. É necessário verificar se a exigência fazia parte da contratação e como ela se relaciona com o sinistro ocorrido.
Posso contestar o laudo do perito da seguradora?
Sim. Havendo fundamentos técnicos para discordância, o produtor pode reunir documentos e análises próprias para confrontar as conclusões utilizadas na regulação do sinistro.
A seguradora precisa entregar o relatório de regulação do sinistro?
A Lei 15.040/2024 estabelece que o relatório de regulação e liquidação é documento comum às partes. Quando a cobertura é negada total ou parcialmente, a legislação também prevê a entrega dos documentos que fundamentaram a decisão, observadas as exceções legais.
Quanto tempo a seguradora tem para responder ao sinistro?
A Lei 15.040/2024 estabelece como regra prazo máximo de 30 dias para manifestação sobre a cobertura após o recebimento da reclamação ou aviso acompanhado dos elementos necessários. Existem regras sobre documentos complementares, suspensão do prazo e situações de maior complexidade.
A seguradora pode pedir documentos adicionais várias vezes?
A legislação permite solicitações complementares justificadas quando os documentos puderem ser produzidos pelo interessado, mas estabelece limites para a suspensão do prazo de análise. A regularidade das solicitações deve ser verificada caso a caso.
Recebi uma negativa sem explicação detalhada. Isso é suficiente?
A Lei 15.040/2024 determina que a recusa de cobertura seja expressa e motivada. É importante identificar a cláusula utilizada e os fatos concretos apresentados para justificar a decisão.
A seguradora pode mudar o motivo da negativa depois?
Como regra, a Lei 15.040/2024 impede que a seguradora inove posteriormente o fundamento da recusa. A própria lei ressalva situações em que fatos anteriormente desconhecidos sejam descobertos após a negativa.
Tenho fotos da lavoura. Isso ajuda?
Sim, especialmente quando possuem elementos que permitam identificar a área, a data e as condições da cultura. Fotografias devem preferencialmente ser combinadas com outros documentos técnicos e meteorológicos.
Preciso guardar mensagens enviadas para a seguradora?
Sim. Protocolos, e-mails, mensagens e demais registros podem demonstrar quando o sinistro foi comunicado, quais documentos foram entregues e quais orientações foram fornecidas.
Posso colher antes de o perito da seguradora chegar?
É necessário cuidado. Modificações na área podem prejudicar a avaliação do sinistro. Antes de alterar substancialmente a lavoura atingida, é recomendável documentar a situação e verificar as orientações contratuais e da seguradora.
O seguro deve pagar tudo o que perdi?
Não necessariamente. A indenização é calculada conforme os limites e critérios contratados, que podem envolver produtividade garantida, nível de cobertura, importância segurada, franquia e outras variáveis.
Recebi indenização, mas o valor parece muito baixo. Posso questionar?
Sim. É possível revisar a metodologia e a memória de cálculo para verificar se os parâmetros previstos na apólice foram aplicados corretamente.
Qual é o prazo para processar a seguradora?
A Lei 15.040/2024 prevê, para situações submetidas ao novo regime, prazo de um ano contado da ciência da recusa expressa e motivada para determinadas pretensões do segurado. Como a definição do prazo pode depender das datas e circunstâncias do caso, a análise não deve ser adiada.
Conclusão
Quando uma lavoura é atingida por seca, geada, granizo ou excesso de chuva, a existência de um seguro rural pode ser decisiva para reduzir o impacto financeiro sofrido pelo produtor. Mas a ocorrência de um evento climático e a perda de produtividade não bastam, isoladamente, para definir o valor devido.
É necessário confrontar a apólice, as coberturas contratadas, as exclusões, os documentos da lavoura, os dados meteorológicos, os laudos técnicos e os fundamentos apresentados durante a regulação do sinistro.
Da mesma forma, uma negativa enviada pela seguradora não encerra necessariamente a questão. A Lei 15.040/2024 reforçou deveres de transparência, estabeleceu regras sobre interpretação de exclusões, disciplinou a produção de provas e passou a exigir que a recusa de cobertura seja expressa e motivada.
Em casos de maior valor econômico, uma análise cuidadosa da documentação pode esclarecer se a negativa decorreu de uma exclusão contratual efetivamente aplicável ou se existem fundamentos técnicos e jurídicos para questionar a decisão e buscar o pagamento da indenização prevista no seguro.

Sobre a Advocacia
Atuação em todo o Brasil com a mesma excelência
Seu caso é conduzido com estratégia, clareza e acompanhamento. Onde você estiver, nossa estrutura jurídica atua com padrão elevado.
Atuação em todo o Brasil
Atendemos empresas e investidores em diferentes estados, conduzindo demandas jurídicas com estratégia.
Atendimento ágil e estratégico
Analisamos cada caso com rapidez e clareza, definindo os próximos passos jurídicos com foco em resultado e segurança.
Solicite uma orientação inicial
Resposta rápida, linguagem clara e encaminhamento objetivo.