


Seguro prestamista: quitação do financiamento após morte ou invalidez negada | Marcelo Duquia Advogados
Quando uma pessoa contrata um financiamento acompanhado de seguro prestamista, existe uma proteção destinada justamente a reduzir o impacto financeiro de determinados acontecimentos previstos no contrato, como morte ou invalidez. Dependendo das coberturas contratadas, o seguro pode quitar totalmente o saldo devedor, amortizar parte da dívida ou pagar determinadas parcelas.
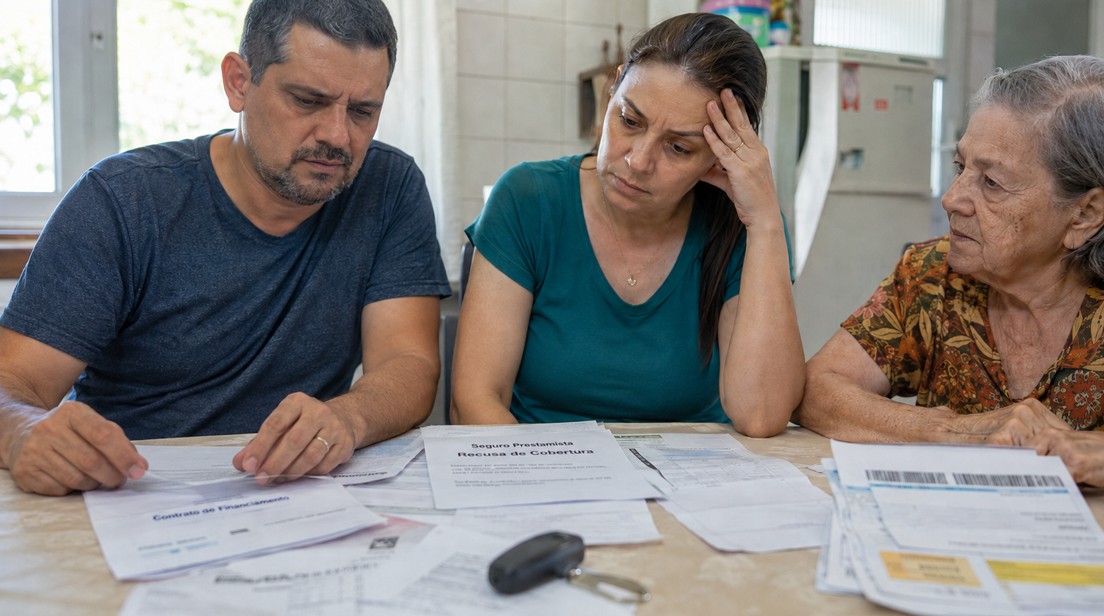
O problema surge quando ocorre o falecimento ou a invalidez do segurado e a seguradora nega o pagamento do seguro prestamista. Nesse momento, familiares, segurados ou responsáveis pela obrigação podem continuar recebendo cobranças enquanto tentam entender por que uma proteção que vinha sendo paga não foi utilizada.
A negativa, porém, não significa automaticamente que a seguradora esteja correta. É necessário analisar a apólice, o certificado individual, as condições do seguro, a causa do sinistro, a documentação apresentada e, principalmente, o fundamento utilizado para recusar a cobertura.
O que é seguro prestamista?
O seguro prestamista é uma modalidade de seguro vinculada a uma obrigação financeira. Sua finalidade é garantir o pagamento, a amortização ou o custeio de uma dívida quando ocorrer algum dos riscos cobertos pela contratação.
A própria Superintendência de Seguros Privados informa que o seguro prestamista pode ser utilizado para proteger obrigações relacionadas a empréstimos, financiamentos e outros compromissos financeiros. A extensão da proteção depende das coberturas efetivamente contratadas.
Mais informações sobre essa modalidade podem ser consultadas diretamente no material oficial da SUSEP sobre seguro prestamista.
O seguro prestamista sempre quita toda a dívida?
Não necessariamente. Um dos erros mais comuns é acreditar que qualquer seguro prestamista obrigatoriamente elimina todo o financiamento quando ocorre morte ou invalidez.
O resultado depende do capital segurado, das coberturas contratadas e das condições previstas no seguro. Existem contratos destinados à quitação integral do saldo devedor e outros que cobrem apenas determinado valor, percentual ou quantidade de parcelas.
Por isso, antes de concluir que existe direito à quitação integral, é importante conferir o certificado individual e as condições contratuais vigentes na data do sinistro.
Quais situações podem ser cobertas pelo seguro prestamista?
As coberturas variam de um contrato para outro. Entre os riscos que podem aparecer em seguros prestamistas estão:
- Morte do segurado.
- Invalidez permanente por acidente.
- Invalidez decorrente de doença, quando contratada.
- Incapacidade temporária, conforme as condições do produto.
- Desemprego involuntário, em determinadas modalidades.
- Perda temporária de renda, quando expressamente prevista.
A existência de seguro prestamista, portanto, não significa que todas essas hipóteses estejam automaticamente incluídas. A cobertura precisa ser confirmada no contrato específico.
Seguro prestamista por morte: o financiamento deve ser quitado?
Quando a apólice prevê cobertura para morte e o falecimento ocorre durante a vigência do seguro, pode existir direito ao pagamento do capital segurado destinado à obrigação financeira.
Se o capital contratado corresponder ao saldo integral da dívida, o pagamento pode resultar na quitação do financiamento. Quando a cobertura é limitada, pode ocorrer apenas a amortização do saldo.
É importante observar também situações em que existem dois ou mais devedores no mesmo contrato. Dependendo da estrutura do financiamento e da apólice, o seguro pode proteger apenas determinada proporção da obrigação.
Os herdeiros recebem diretamente o valor do seguro prestamista?
Nem sempre. No seguro prestamista, a finalidade principal costuma estar relacionada ao pagamento da obrigação garantida. Por isso, o credor pode ser beneficiário do valor correspondente ao saldo devedor, conforme a estrutura contratual.
Isso diferencia o seguro prestamista de algumas modalidades tradicionais de seguro de vida nas quais o capital é destinado diretamente aos beneficiários indicados.
Consequentemente, em muitos casos, o principal efeito econômico para a família não é receber dinheiro diretamente, mas impedir que a obrigação financeira coberta continue sendo exigida.
Seguro prestamista por invalidez: quando existe cobertura?
A invalidez exige uma análise ainda mais cuidadosa porque as apólices podem estabelecer coberturas diferentes. Um contrato pode prever invalidez permanente por acidente, enquanto outro também contempla invalidez decorrente de doença.
Por essa razão, a simples existência de incapacidade profissional ou de benefício previdenciário não comprova, isoladamente, que o conceito de invalidez previsto na apólice foi preenchido.
É necessário verificar exatamente qual modalidade de invalidez está segurada e quais critérios contratuais foram estabelecidos.
A aposentadoria por incapacidade permanente garante o pagamento do seguro?
A concessão de benefício previdenciário pode ser uma prova relevante sobre a condição de saúde do segurado, mas não necessariamente resolve toda a questão securitária.
INSS e seguradora analisam relações jurídicas diferentes. No seguro, devem ser observadas as coberturas e os critérios definidos no contrato, sempre respeitando a legislação aplicável.
Em uma contestação, documentos previdenciários podem ser analisados em conjunto com laudos, prontuários, exames e demais provas médicas.
Por que a seguradora pode negar o seguro prestamista?
As negativas podem ocorrer por diversos fundamentos. Entre os argumentos encontrados em casos securitários estão:
- Alegação de doença preexistente.
- Afirmação de que a invalidez não se enquadra na cobertura contratada.
- Sinistro ocorrido fora da vigência.
- Alegação de ausência de determinada cobertura.
- Discussão sobre informações fornecidas no momento da contratação.
- Alegação de agravamento relevante do risco.
- Falta de documentos considerados necessários para análise.
- Existência de cláusula de exclusão indicada pela seguradora.
Cada justificativa precisa ser confrontada com os documentos do contrato e com as circunstâncias reais do caso.
Se houve negativa de cobertura e há dúvida sobre a justificativa apresentada, é possível solicitar uma análise jurídica do seguro prestamista e dos documentos relacionados ao financiamento.
Negativa por doença preexistente exige atenção especial
A doença preexistente é um dos temas mais relevantes nas discussões envolvendo seguros de pessoas. Uma negativa baseada apenas na existência anterior de determinada doença não deve ser analisada de maneira superficial.
O Superior Tribunal de Justiça consolidou entendimento, na Súmula 609, de que a recusa baseada em doença preexistente pode ser ilícita quando não houve exigência de exames médicos prévios nem demonstração de má-fé do segurado.
O entendimento pode ser consultado nas informações oficiais do Superior Tribunal de Justiça sobre a Súmula 609.
O STJ já analisou doença preexistente em seguro prestamista?
Sim. Em precedente divulgado pelo próprio STJ, a Terceira Turma analisou uma negativa de seguro prestamista relacionada à omissão de cardiopatia existente antes da contratação.
Naquele caso específico, o tribunal entendeu que, sem demonstração de má-fé do segurado, a circunstância discutida não justificava a recusa da cobertura. O precedente reforça a importância de analisar como ocorreu a contratação e quais informações foram efetivamente solicitadas pela seguradora.
A seguradora precisa provar a situação que exclui a cobertura?
Essa questão ganhou ainda mais relevância com a legislação atual dos contratos de seguro.
A Lei 15.040/2024 determina que cláusulas relacionadas à exclusão de riscos, limitação ou perda de direitos devem receber interpretação restritiva quanto à sua incidência e abrangência. A legislação também atribui à seguradora a prova do suporte fático da exclusão invocada.
O texto atualizado da legislação pode ser consultado diretamente na Lei 15.040/2024 no Portal da Legislação.
Em decisão anterior à entrada em vigor da nova legislação, o STJ também reconheceu, em matéria securitária, que cabe à seguradora demonstrar o fato utilizado como causa de exclusão da cobertura quando se trata de circunstância impeditiva, modificativa ou extintiva do direito alegado.
A Lei 15.040/2024 mudou as regras dos contratos de seguro
A análise de seguro prestamista em 2026 precisa considerar uma alteração legislativa importante. A Lei 15.040/2024, conhecida como Lei do Contrato de Seguro, entrou em vigor em 11 de dezembro de 2025 e passou a estabelecer um regime legal próprio para contratos de seguro privado.
A nova legislação contém regras sobre formação do contrato, interpretação, exclusões, regulação do sinistro, pagamento da indenização, prescrição e seguros sobre vida e integridade física.
Isso significa que análises atuais não devem simplesmente reproduzir orientações antigas baseadas exclusivamente nos dispositivos anteriormente existentes no Código Civil.
Cláusulas pouco claras podem ser interpretadas em favor do segurado
A Lei 15.040/2024 determina que o contrato de seguro seja interpretado e executado segundo a boa-fé.
Também estabelece que dúvidas, contradições, obscuridades ou ambiguidades existentes em documentos elaborados pela seguradora devem ser solucionadas no sentido mais favorável ao segurado, ao beneficiário ou ao terceiro prejudicado.
Esse ponto pode ser especialmente relevante quando a negativa depende de uma cláusula técnica ou pouco clara sobre morte, invalidez, doença preexistente ou exclusão de risco.
A seguradora precisa explicar por que negou o seguro?
Sim. Pela Lei 15.040/2024, a recusa da cobertura deve ser expressa e motivada.
Além disso, quando a cobertura é negada total ou parcialmente, a seguradora deve disponibilizar ao interessado os documentos produzidos ou obtidos durante a regulação e liquidação que fundamentaram a decisão, observadas as exceções legais de confidencialidade ou sigilo.
Isso torna a carta de negativa um documento particularmente importante. Uma resposta genérica, sem indicação clara da razão da recusa, merece análise cuidadosa.
A seguradora pode apresentar uma justificativa diferente posteriormente?
A legislação atualmente determina que, após recusar a cobertura, a seguradora não pode simplesmente inovar o fundamento utilizado. Existe exceção quando ela toma conhecimento posterior de fatos que desconhecia no momento da negativa.
Na prática, guardar a comunicação original da seguradora ajuda a identificar exatamente qual justificativa foi apresentada no procedimento administrativo.
Qual é o prazo da seguradora para analisar o sinistro?
A Lei 15.040/2024 estabelece, como regra, prazo máximo de 30 dias para a seguradora se manifestar sobre a existência de cobertura, contado da apresentação da reclamação ou aviso de sinistro acompanhados dos elementos necessários à decisão.
A seguradora pode solicitar documentos complementares de forma justificada quando eles forem necessários e puderem ser apresentados pelo interessado. Essas solicitações podem produzir suspensão do prazo dentro dos limites previstos pela legislação.
Existem hipóteses em que a autoridade fiscalizadora pode estabelecer prazo maior em razão da complexidade da modalidade, respeitado o limite legal aplicável.
E depois que a cobertura é reconhecida?
Reconhecida a cobertura, a Lei 15.040/2024 também prevê prazo máximo de 30 dias para pagamento da indenização ou do capital estipulado, observadas as hipóteses legais de suspensão para obtenção justificada de documentos complementares.
O cumprimento desses prazos deve ser analisado de acordo com o procedimento adotado no caso concreto e com a documentação efetivamente entregue.
O que fazer quando o seguro prestamista é negado?
Uma negativa deve ser analisada documentalmente antes de qualquer conclusão. Algumas providências ajudam a esclarecer se a recusa possui fundamento contratual e legal.
- Obter a carta formal de negativa da seguradora.
- Solicitar o certificado individual e as condições do seguro.
- Separar o contrato de financiamento ou empréstimo.
- Identificar os valores cobrados a título de seguro.
- Confirmar a vigência na data do sinistro.
- Verificar quais coberturas foram efetivamente contratadas.
- Reunir documentos relacionados à morte ou invalidez.
- Comparar o motivo da negativa com as cláusulas contratuais.
- Analisar se a exclusão utilizada pela seguradora é aplicável ao caso.
- Preservar protocolos, mensagens e demais comunicações.
A análise individual é importante porque duas pessoas com financiamentos semelhantes podem ter apólices, capitais segurados e coberturas diferentes.
Quais documentos devem ser separados?
A documentação varia conforme o motivo da negativa e o tipo de sinistro. Em geral, podem ser relevantes:
- Contrato do financiamento ou empréstimo.
- Proposta de adesão ao seguro.
- Certificado individual.
- Apólice e condições gerais, especiais e particulares aplicáveis.
- Comprovantes de cobrança ou pagamento do prêmio.
- Comunicação do sinistro.
- Protocolos de atendimento.
- Carta de negativa.
- Certidão de óbito, quando houver falecimento.
- Laudos, exames e prontuários relacionados à invalidez.
- Documentos previdenciários eventualmente existentes.
- Demonstrativo atualizado do saldo devedor.
Quando algum documento não estiver disponível, também é importante verificar quem possui a obrigação de fornecê-lo e quais informações constam nos registros da contratação.
Como descobrir se havia seguro prestamista no financiamento?
Nem sempre os familiares conhecem todos os produtos contratados pelo falecido. O seguro pode aparecer no contrato principal, em certificado separado, em extratos, em demonstrativos financeiros ou em documentos fornecidos durante a contratação.
A SUSEP disponibiliza serviço de consulta dos registros de seguros em que uma pessoa consta como segurada. O sistema pode auxiliar na identificação de determinados contratos registrados.
A consulta oficial pode ser acessada pelo Sistema de Consulta de Seguros do Governo Federal.
O banco continua cobrando o financiamento enquanto o seguro é analisado?
A existência de um pedido de indenização securitária não significa, por si só, que todas as obrigações contratuais estejam automaticamente suspensas. Esse é um ponto que exige atenção para evitar consequências adicionais relacionadas à dívida.
Por outro lado, quando existe cobertura efetivamente aplicável ao sinistro, pode surgir discussão sobre o tratamento dado às parcelas, ao saldo devedor e aos valores cobrados durante o período de análise.
Por isso, é recomendável evitar decisões isoladas, como simplesmente deixar de pagar a obrigação, sem compreender os efeitos contratuais da medida.
É possível contestar judicialmente a negativa do seguro prestamista?
Dependendo dos documentos e das circunstâncias, uma negativa pode ser submetida à análise judicial.
A discussão pode envolver, entre outros pontos, a existência da cobertura, validade e interpretação de cláusulas restritivas, alegação de doença preexistente, caracterização da invalidez, vigência, capital segurado e fundamentação utilizada para recusar o pagamento.
Não existe conclusão automática. O resultado depende das provas, do conteúdo da apólice e das particularidades de cada contratação.
A Marcelo Duquia Advocacia atua em Direito Securitário e pode analisar contratos, apólices, negativas de cobertura e documentos relacionados ao sinistro. Para verificar juridicamente uma negativa específica, entre em contato e apresente os documentos disponíveis para avaliação do caso.
Qual é o prazo para questionar uma negativa de seguro prestamista?
O prazo não deve ser tratado de maneira genérica. A Lei 15.040/2024 estabeleceu regras específicas de prescrição para pretensões decorrentes de contratos de seguro.
De acordo com o artigo 126, a pretensão do próprio segurado para exigir da seguradora determinadas prestações, entre elas indenização ou capital, prescreve em um ano contado da ciência da recepção da recusa expressa e motivada.
Para beneficiários ou terceiros prejudicados, a mesma legislação prevê prazo de três anos contado da ciência do respectivo fato gerador, nas hipóteses abrangidas pelo dispositivo.
A identificação da posição jurídica de cada interessado é essencial. Por isso, quem recebeu uma negativa deve evitar deixar a situação sem análise por longo período.
Seguro prestamista e Código de Defesa do Consumidor
Dependendo da relação existente entre as partes, normas de proteção do consumidor também podem ser relevantes para a interpretação da contratação e para o exame do dever de informação.
Entretanto, a aplicação de determinada regra jurídica sempre depende da configuração concreta da relação contratual. Isso é particularmente importante em operações empresariais, nas quais não se deve presumir automaticamente a existência da mesma condição jurídica encontrada em contratos celebrados por consumidores pessoas físicas.
Seguro prestamista contratado por empresa também pode gerar discussão?
Sim. Operações empresariais também podem envolver seguros associados a financiamentos, empréstimos e outras obrigações.
Nesses casos, a análise precisa considerar a estrutura da operação, o interesse segurado, os riscos previstos, as condições do contrato e a natureza das partes envolvidas.
Para empresas, uma negativa relevante pode afetar fluxo de caixa, garantias, sucessão, continuidade operacional e exposição patrimonial. Por isso, a discussão securitária pode precisar ser analisada conjuntamente com os contratos empresariais vinculados à dívida.
Diferença entre ausência de cobertura e exclusão de cobertura
Embora pareçam situações iguais, juridicamente existe uma diferença importante.
Na ausência de cobertura, determinado risco pode simplesmente não integrar a proteção contratada. Em uma exclusão, existe uma regra contratual que retira da garantia uma situação específica.
Essa distinção interfere na análise documental e probatória. A Lei do Contrato de Seguro determina que os riscos e interesses excluídos sejam descritos de maneira clara e inequívoca e estabelece interpretação restritiva das cláusulas relacionadas à exclusão e limitação de direitos.
A instituição financeira deveria ter explicado o seguro?
O consumidor ou contratante deve ter acesso às informações necessárias para compreender o produto contratado, inclusive cobertura, capital segurado, vigência e exclusões relevantes.
A SUSEP informa que os documentos relacionados ao seguro prestamista devem permitir a identificação das características da proteção contratada. Além disso, a legislação atual exige que o documento probatório do seguro apresente informações fundamentais sobre riscos garantidos, riscos excluídos, valor segurado e prêmio.
Quando existe divergência entre aquilo que foi oferecido e o conteúdo dos documentos efetivamente entregues, pode ser necessário reconstruir como a contratação ocorreu.
A negativa da seguradora significa que a dívida passa aos herdeiros?
Essa conclusão não deve ser feita automaticamente.
Primeiro é necessário verificar se o seguro deveria ou não ser utilizado para amortizar ou quitar a obrigação. Separadamente, devem ser analisadas as regras aplicáveis às dívidas deixadas pelo falecido e ao patrimônio transmitido na sucessão.
Portanto, uma família que recebe simultaneamente uma negativa de seguro e uma cobrança de financiamento precisa avaliar as duas relações jurídicas em conjunto antes de admitir determinada responsabilidade.
FAQ - Perguntas frequentes
O seguro prestamista quita financiamento em caso de morte?
Pode quitar. É necessário que a cobertura para morte esteja contratada e que o sinistro esteja abrangido pelas condições do seguro. O valor da cobertura também precisa ser suficiente para quitar integralmente o saldo, caso contrário poderá haver apenas amortização.
O seguro prestamista cobre invalidez?
Depende da apólice. Existem seguros com cobertura para determinadas modalidades de invalidez e outros sem essa proteção. Também é necessário verificar se a cobertura está relacionada a acidente, doença ou outra definição contratual específica.
A seguradora pode negar seguro por doença preexistente?
A questão depende das circunstâncias. O STJ possui entendimento consolidado de que a recusa sob alegação de doença preexistente é ilícita quando não houve exigência de exames médicos prévios nem demonstração de má-fé do segurado. A contratação e as informações fornecidas precisam ser analisadas individualmente.
O que fazer quando a seguradora diz que houve omissão de doença?
É importante verificar quais perguntas foram feitas na proposta, quais respostas foram fornecidas, se houve exame médico, quais documentos estavam disponíveis e como a seguradora pretende demonstrar eventual má-fé. A mera existência anterior da doença não encerra automaticamente a análise.
A seguradora é obrigada a fornecer a justificativa da negativa?
A legislação atual determina que a recusa de cobertura seja expressa e motivada. Também existem regras sobre disponibilização dos documentos utilizados na regulação e liquidação do sinistro que fundamentaram a decisão, observadas as exceções legais.
Quanto tempo a seguradora tem para responder sobre o sinistro?
Como regra da Lei 15.040/2024, a seguradora possui prazo máximo de 30 dias para se manifestar sobre a existência de cobertura após receber a reclamação ou o aviso de sinistro acompanhado dos elementos necessários. Solicitações justificadas de documentos complementares podem produzir os efeitos previstos na própria legislação.
Reconhecida a cobertura, quanto tempo demora o pagamento?
A Lei 15.040/2024 estabelece, como regra, prazo máximo de 30 dias para pagamento da indenização ou do capital após o reconhecimento da cobertura, sem prejuízo das situações legais que permitem suspensão do prazo.
É possível descobrir um seguro contratado por pessoa falecida?
Podem existir informações no contrato de financiamento, extratos, certificados e documentos bancários. A SUSEP também mantém um sistema oficial para consulta dos registros de seguros em que determinada pessoa consta como segurada, sujeito às regras de acesso da plataforma.
Posso contestar judicialmente uma negativa?
Sim, quando existirem fundamentos jurídicos e probatórios para questionar a decisão. Antes disso, é recomendável examinar apólice, certificado, carta de negativa, documentos médicos, contrato financeiro e demais provas relevantes.
Quem precisa provar a exclusão utilizada pela seguradora?
A Lei 15.040/2024 estabelece que cláusulas de exclusão, limitação ou perda de direitos possuem interpretação restritiva e atribui à seguradora a prova do suporte fático da restrição invocada. O STJ também possui precedentes relevantes sobre o ônus de demonstrar causas de exclusão de cobertura.
Existe prazo para processar a seguradora?
Sim. A Lei 15.040/2024 prevê prazos diferentes conforme a posição jurídica do interessado. Para determinadas pretensões do segurado, o prazo é de um ano contado da ciência da recepção da recusa expressa e motivada. Para beneficiários ou terceiros prejudicados, existem hipóteses de prazo de três anos. O enquadramento precisa ser analisado no caso concreto.
Preciso continuar pagando o financiamento durante a discussão?
Não existe uma resposta única para todos os contratos. Interromper pagamentos sem analisar as consequências pode criar problemas adicionais. É necessário examinar simultaneamente o financiamento, o seguro e os efeitos jurídicos do sinistro.
A invalidez reconhecida pelo INSS obriga a seguradora a pagar?
Não automaticamente. A documentação previdenciária pode ser relevante, mas a cobertura securitária possui requisitos próprios. É necessário verificar se a situação constatada corresponde à modalidade de invalidez prevista no seguro.
O seguro pode pagar apenas parte do financiamento?
Sim. A cobertura pode estar limitada a determinado capital, percentual da dívida ou estrutura específica prevista no contrato. A existência de seguro prestamista não significa necessariamente quitação integral.
Familiares podem questionar a negativa depois da morte do segurado?
Dependendo da relação jurídica, da condição de beneficiários e da estrutura do contrato, pode existir legitimidade para discutir a cobertura. É importante identificar quem possui o direito relacionado ao seguro e observar os prazos aplicáveis.
Vale a pena analisar uma negativa mesmo quando a seguradora cita uma cláusula da apólice?
Sim. A existência de uma cláusula não significa automaticamente que ela se aplique ao caso concreto. É necessário verificar sua redação, clareza, abrangência, compatibilidade com a legislação e se os fatos realmente correspondem à hipótese de exclusão indicada.
Conclusão
O seguro prestamista pode ter papel decisivo após a morte ou invalidez de uma pessoa que possui financiamento ou outra obrigação financeira. Quando existe cobertura aplicável, o capital segurado pode ser utilizado para quitar ou amortizar a dívida conforme os limites contratados.
Uma negativa da seguradora não deve ser considerada correta apenas porque foi formalmente comunicada. É necessário verificar o contrato, a vigência, as coberturas, as exclusões, o motivo da recusa e as provas utilizadas para sustentá-la.
Com a entrada em vigor da Lei 15.040/2024, o mercado securitário brasileiro passou a contar com regras mais específicas sobre interpretação contratual, exclusões de cobertura, fundamentação da negativa, regulação do sinistro, pagamento e prescrição. Essas normas tornam ainda mais importante que casos atuais sejam examinados com base na legislação efetivamente vigente.
Em situações envolvendo seguro prestamista negado, a análise técnica dos documentos permite identificar se a recusa encontra respaldo no contrato e na legislação ou se existem fundamentos para buscar o cumprimento da cobertura securitária.

Sobre a Advocacia
Atuação em todo o Brasil com a mesma excelência
Seu caso é conduzido com estratégia, clareza e acompanhamento. Onde você estiver, nossa estrutura jurídica atua com padrão elevado.
Atuação em todo o Brasil
Atendemos empresas e investidores em diferentes estados, conduzindo demandas jurídicas com estratégia.
Atendimento ágil e estratégico
Analisamos cada caso com rapidez e clareza, definindo os próximos passos jurídicos com foco em resultado e segurança.
Solicite uma orientação inicial
Resposta rápida, linguagem clara e encaminhamento objetivo.